בוקר אחד, אחרי חודשים של התמודדות עם פגיעה בעמוד השדרה או בעקבות אירוע לבבי פתאומי בבית החולים, הרופא מודיע לכם שאינכם יכולים לחזור לעבודה. במצב כזה, תביעות אובדן כושר עבודה נועדו לספק לכם קצבה חודשית יציבה שמחליפה את המשכורת שנפסקה, והמדריך הזה מפרט את הדרך הנכונה להוכיח את הפגיעה התפקודית מול חברות הביטוח וקרנות הפנסיה כדי לקבל את מלוא הזכויות הכספיות שלכם.
אובדן מקור הפרנסה גורר אי-ודאות כלכלית מיידית, שכן ההוצאות המשפחתיות נמשכות כרגיל בעוד ההכנסה השוטפת נעצרת. חברות הביטוח וקרנות הפנסיה בוחנות כל דרישה לתשלום בכלים נוקשים, ומנסות להישען על פערים במסמכים הרפואיים כדי לדחות את הפנייה. מי שמגיש תביעה בלי להכיר את דרישות החוק ואת מלכודות החיתום עלול לאבד גמלה חודשית שמגיעה לו על פי דין.
הכרת הכללים והבנת התנאים החוזיים מאפשרות לעבור את התהליך בביטחון, בלי להיכנע להערמות קשיים מיותרות. כאן נסביר במדויק כיצד בונים תיק ראיות מוצק, אילו מועדים קריטיים עוצרים את הזכאות שלכם, וכיצד הופכים החלטת דחייה של המבטח לקצבה מאושרת.
תוכן עניינים
מה נחשב אובדן כושר עבודה בפועל?
למי מגישים תביעת אובדן כושר עבודה?
שלבי התביעה לקבלת התגמולים
מסמכים נדרשים להגשה
מה הרופא צריך לכתוב?
כמה זמן לוקח הטיפול בתביעה?
כמה מקבלים ואיך מחשבים?
מכתב דחייה ומה עושים?
התיישנות ומועדי הגשה
מתי ייצוג משפטי משנה תוצאה?
שאלות נפוצות
מהן תביעות אובדן כושר עבודה ולמי הן מיועדות?
תביעות אובדן כושר עבודה הן הליך משפטי וביטוחי לקבלת תגמול כספי חודשי קבוע, כאשר מחלה קשה או פגיעה גופנית ונפשית שוללות את היכולת שלכם לעבוד ולהתפרנס. תשלום חודשי זה שונה מפיצוי חד-פעמי הניתן בביטוחי תאונות אישיות, כי הוא נועד להחליף את המשכורת השוטפת חודש אחר חודש עד להחלמה או עד גיל הפרישה. הזכאות לגמלה אינה נגזרת רק מעצם קיומה של מחלה, אלא מהשאלה כיצד המצב הבריאותי משפיע על כושר התפקוד המעשי בעבודה.
אנחנו במשרד עורכי דין שרונה ברנבוים מזהים שוב ושוב ניסיונות של גופים מבטחים לפרש בדווקנות את סעיפי הפוליסה כדי להקטין תשלומים. לפי הוראות רשות שוק ההון, המבטחים מחויבים לבחון את התיעוד בהגינות, לפעול בשקיפות ולנמק בכתב כל החלטה. בניית תשתית עובדתית נכונה בתחילת הדרך מונעת טעויות ניסוח שעלולות לחסום קבלת קצבה חודשית לאורך שנים.
לאחר ליווי של מאות לקוחות בתביעות אובדן כושר עבודה, גילינו שההבדל בין תביעה שמאושרת לתביעה שנדחית טמון ברוב המקרים בשלב ההכנה. תיעוד רפואי רציף ללא פערים, ניסוח תפקודי מדויק מהרופא המטפל, והצגת תשתית שכר מלאה – אלה שלושת העמודים שמכריעים את התוצאה.
מה נחשב אובדן כושר עבודה בפועל לפי חברות הביטוח?
אובדן כושר עבודה נקבע כאשר נשלל רוב יכולתו של המבוטח לעבוד במצב של אי-כושר מלא, או חלק ניכר ממנה במקרה של אי-כושר חלקי. ההכרעה בפועל מתבססת על ההשפעה התפקודית של הפגיעה על סדר היום המקצועי, ולא רק על כותרת האבחנה שמופיעה בגיליון הרפואי. שני עובדים בעלי אותו ממצא רפואי עשויים לקבל מענה שונה לחלוטין בהתאם לדרישות המקצועיות שלהם.
פריצת דיסק מותנית אצל רצף בניין בן 45, שנדרש להרים שקי מלט במשקל 25 קילוגרמים ולהתכופף שעות ארוכות, משביתה לחלוטין את יכולת העבודה שלו. אותה פריצת דיסק אצל מנהל חשבונות שיושב מול מחשב גורמת לכאב עז, אך חברת הביטוח תטען שהוא מסוגל להמשיך בעבודתו עם התאמות קלות. לכן כדאי לבחון לעומק את המשמעות של הגדרת אובדן כושר עבודה בכל חוזה ביטוח או תקנון פנסיה שנרכש.
מה ההבדל בין מגבלה רפואית למגבלה תפקודית ותעסוקתית?
מגבלה רפואית היא האבחנה הקלינית היבשה המופיעה בתוצאות של בדיקות דימות ודם או בסיכומי ניתוח. מגבלה תפקודית מתארת לעומת זאת את חוסר היכולת לבצע משימות ספציפיות כמו עמידה רציפה, ישיבה ממושכת, הפעלת כוח פיזי או ריכוז מול קהל. חברות הביטוח מנצלות לעיתים קרובות את הפער הזה, ומאשרות שהמבוטח סובל מבעיה רפואית אך טוענות שמגבלותיו אינן מונעות ממנו להמשיך בעיסוקו.
למי מגישים תביעת אובדן כושר עבודה בפועל?
התביעה מוגשת לגוף שבו קיים כיסוי פעיל במועד קרות מקרה הביטוח, כגון חברת ביטוח פרטית, קרן הפנסיה שבה צבורה פנסיית נכות או המוסד לביטוח לאומי. עובדים רבים מחזיקים בכמה פוליסות במקביל דרך מקומות עבודה שונים או רכישות פרטיות שבוצעו בעבר. הגדרת העיסוק בקרן פנסיה בוחנת בדרך כלל אפשרות לעבוד בעיסוק סביר אחר, בעוד שבפוליסות מנהלים ותיקות קיים לעיתים כיסוי עיסוקי ספציפי שמגן על המקצוע המדויק שלכם.
איך מאתרים את כל הכיסויים הביטוחיים הפעילים?
בדיקת תיק הביטוחים חושפת פוליסות שנפתחו לפני עשרות שנים דרך מעסיקים קודמים והמשיכו לפעול ברקע. הבדיקה מספקת תמונה מדויקת לגבי שמות החברות המבטחות, גובה הכיסוי החודשי הרשום וסוג הפוליסה שנקבעה.
האם ניתן לקבל תשלום במקביל מכמה גופים?
החוק הישראלי קובע תקרת פיצוי מקסימלית שנגזרת מהשכר הממוצע שהרווחתם ב-12 החודשים שקדמו לקרות מקרה הביטוח מכל המקורות יחד. כאשר מאושרת קצבה מקרן הפנסיה או גמלה מהמוסד לביטוח לאומי, חברת הביטוח הפרטית תבצע קיזוז בהתאם לתנאי החוזה שברשותכם. וגם כאשר קיים מנגנון קיזוז, תכנון מוקדם מבטיח שתקבלו את מלוא הסכום המותר בחוק בלי לאבד זכויות כספיות יקרות.
שלבי התביעה לקבלת התגמולים
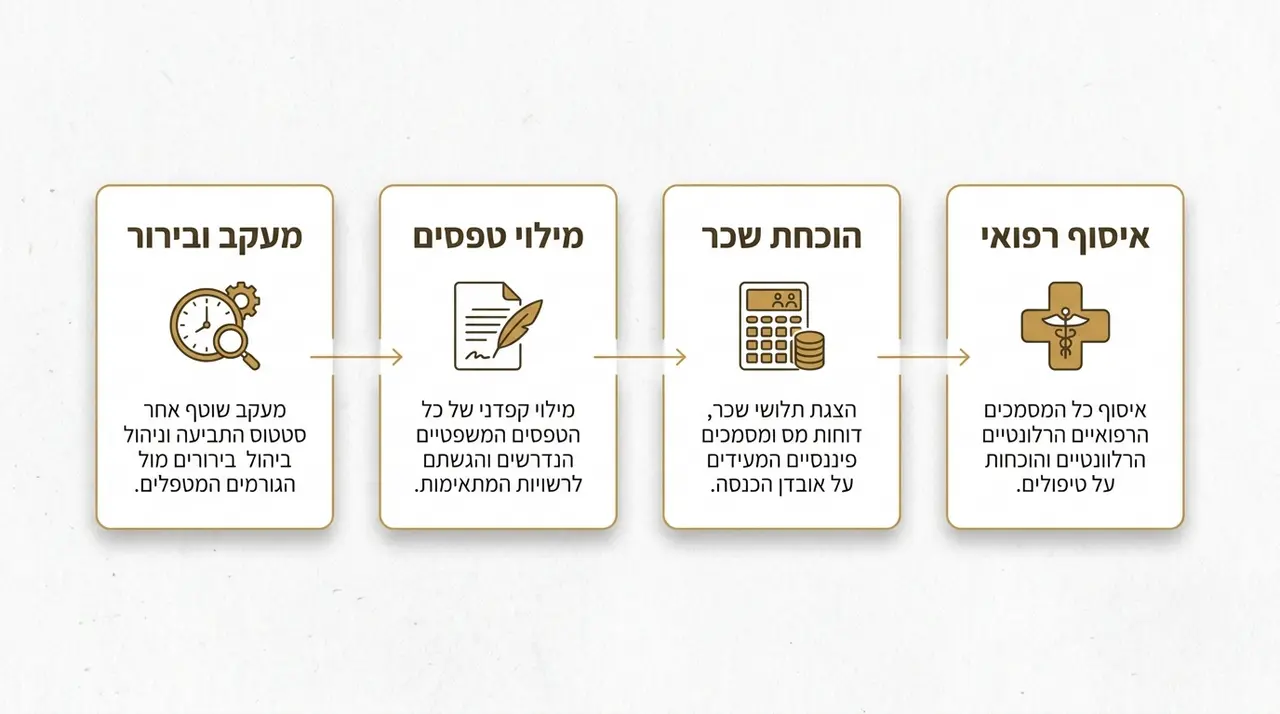
הגשת תביעת אובדן כושר דורשת תכנון מוקפד, שכן רופאי החברה ומחלקת החקירות בוחנים בקפידה כל מסמך שמוגש למבטח. שלבי התביעה כוללים איסוף ראיות, מילוי הצהרות, בדיקות תעסוקתיות והתמודדות מול דרישות סילוקין מורכבות.
| שלב בתהליך | פעולות נדרשות | סיכון מרכזי |
|---|---|---|
| איסוף תשתית רפואית | ריכוז סיכומי מחלה, בדיקות הדמיה והפניות למומחים | פערים ברצף הטיפולי המאפשרים טענה להחלמה מוקדמת |
| הוכחת רכיב השכר | איסוף 12 תלושי שכר לשכיר או שומות מס עדכניות לעצמאי | חישוב שגוי של בסיס השכר הגורר הפחתת תגמול |
| מילוי טופסי תביעה | הגדרה מפורטת של שגרת העבודה והמגבלות | סתירות בין דברי המבוטח לממצאי חוקרים פרטיים |
| מעקב ובירור רפואי | היערכות לבדיקה אצל רופא אמון | סחבת בטיפול עקב אי-המצאת מסמכים במועד |
שלב ראשון – בניית תשתית רפואית ותפקודית רציפה
הבסיס לכל תביעה מוצלחת הוא תיעוד רפואי רציף שאינו מותיר חלונות זמן ריקים ללא ביקור אצל רופא. חברות הביטוח בוחנות האם המבוטח פנה באופן עקבי לקבלת טיפולים, תרופות והפניות לבדיקות מקיפות. פער של חודשיים ללא מעקב רפואי ישמש מיד כטענה לכך שמצבכם הבריאותי השתפר ואפשר לכם לחזור לעבודה.
שלב שני – איסוף אסמכתאות שכר ותעסוקה
שכירים נדרשים להציג 12 תלושי שכר רצופים שקדמו למועד הפסקת העבודה, יחד עם אישור מעסיק על היקף משרה ותאריך יציאה לחופשת מחלה. עצמאים מחויבים להמציא דוחות שומה אחרונים ממס הכנסה, דיווחי מע"מ ומקדמות ביטוח לאומי המעידים על היקף הפעילות הכלכלית. מסמכים אלה מהווים את הבסיס הבלעדי לחישוב גובה הקצבה החודשית שתשולם לכם.
שלב שלישי – מילוי טופסי תביעה והצהרות בריאות ללא סתירות
טופסי התביעה דורשים פירוט מדויק של הפעולות הפיזיות והקוגניטיביות שביצעתם בעבודה לפני פרוץ המחלה. ניסוח לא זהיר של הגדרת התפקיד עלול להציג את העבודה כקלה יותר ממה שהייתה בפועל, ולהקל על חברת הביטוח לטעון שאתם כשירים לחזור. אנחנו במשרד עורכי דין שרונה ברנבוים בודקים כל שורה בטפסים כדי להבטיח התאמה מלאה בין המציאות בעבודה לבין התיעוד הרפואי.
שלב רביעי – מעקב אקטיבי אחר הבדיקות והחלטת המבטח
לאחר הגשת החומר המלא, חברת הביטוח מפנה את התיק לרופא מטעמה או מזמנת אתכם לבדיקה קלינית. בתקופה זו כדאי לעקוב אחר קבלת המסמכים ולוודא שהחברה אינה מעכבת את מתן התשובה ללא סיבה מוצדקת. מעקב הדוק מונע מהמבטח לדחות את קבלת ההחלטה בדרישות חוזרות למסמכים שוליים שכבר הומצאו בעבר.
אילו מסמכים צריך לצרף להגשת תביעה?
הגשת תביעת אובדן כושר מחייבת צירוף מסמכים רפואיים, תעסוקתיים ומנהליים שמוכיחים יחד את הירידה הניכרת בכושר העבודה. חברות הביטוח בוחנות את כל הראיות במקביל, ומחסור במסמך מפתח גורר הקפאה מיידית של הטיפול בתביעה. לכן חשוב לבנות תיק מסודר הכולל את כל האישורים עוד לפני משלוח המעטפה הראשונה למבטח.
שמירה על העתק מדויק של כל מסמך שנמסר לחברה היא תנאי הכרחי להגנה על זכויותיכם. לעיתים קרובות מסמכים הולכים לאיבוד במערכות הדיגיטליות של חברות הביטוח, והיכולת להציג אישור מסירה מונעת טענות על אי-עמידה בזמנים. תהליך מסודר זה מקצר את משך הבדיקה וחוסך פניות מיותרות מצד פקידי התביעות.
מסמכי חובה רפואיים מול מסמכי רשות
מסמכי החובה כוללים טופס ויתור על סודיות רפואית, סיכומי ביקור אצל רופאים מומחים, תוצאות בדיקות דימות ומעבדה ותעודות אי-כושר שהוצאו כחוק. חוות דעת מרופא תעסוקתי מומחה נחשבת למסמך קריטי המגדיר במפורש את חוסר היכולת שלכם להמשיך בעיסוק הנוכחי. מסמכי רשות כגון יומן מעקב כאב, המלצות פיזיותרפיה או תיעוד שיקומי מוסיפים עומק ראייתי לתמונה הכללית.
מסמכים ייעודיים לעובד שכיר לעומת עצמאי
עובד שכיר נדרש להמציא מכתב רשמי מהמעסיק המפרט את תיאור התפקיד, היקף שעות העבודה השבועיות ואישור על ניצול כל ימי המחלה והחופשה שעמדו לזכותו. עצמאי נדרש להציג אישור מרואה חשבון על הפסקת פעילות עסקית או על ירידה חדה במחזור העסקאות, לצד דוחות מע"מ תקופתיים. עצמאים מתמודדים עם בדיקה מחמירה במיוחד שנועדה לוודא שהעסק אינו ממשיך לייצר עבורם הכנסה שוטפת ללא עבודתם הפיזית.
מה הרופא צריך לכתוב כדי לחזק את התביעה?
הרופא המטפל מחזק את התביעה כאשר הוא מתאר מגבלות תפקודיות מוגדרות במקום להסתפק ברישום שמות מחלות בלטינית. חברת הביטוח אינה מתווכחת בדרך כלל עם עצם קיומה של מחלת לב, סוכרת או פגיעה אורתופדית, אלא טוענת שהממצא אינו מונע מכם לעבוד. תיאור ברור של הפעולות שנשללו מכם הוא המפתח לאישור התשלום החודשי.
רופאים רבים בקופות החולים עמוסים במטופלים ונוטים לקצר ברישום הרפואי. רישום תמציתי כזה משרת את האינטרס של חברת הביטוח, שמפרשת כל היעדר פירוט כעדות לתפקוד תקין. לכן מוטב להסביר לרופא המטפל את חשיבות התיעוד המפורט של שגרת יומכם הקשה לצורך מיצוי הזכויות שלכם.
ניסוחים תפקודיים נכונים שמבססים זכאות
ניסוח תפקודי נכון כולל התייחסות מדויקת לטווחי זמן ולמגבלות פיזיות, כגון חוסר יכולת לשבת מעל 20 דקות ברציפות עקב לחץ עצבי. דוגמה נוספת היא איסור מוחלט על הרמת משאות מעל 5 קילוגרמים, או קיומה של עייפות כרונית וירידה בריכוז עקב נטילת תרופות נרקוטיות לשיכוך כאבים. פירוט כזה כובל את ידיו של רופא חברת הביטוח ומונע ממנו לטעון שאתם כשירים לעבודה משרדית רגילה.
משפטים שגרתיים כמו "המטופל מדווח על שיפור מסוים" או "מצבו הכללי ללא שינוי" משמשים כלי נשק בידי המבטח להוכחת כושר עבודה. שגיאה חמורה נוספת היא שימוש באישורי מחלה מקוטעים שמציגים מרווחי זמן ללא אישור רפואי, מה שיוצר רושם של חזרה זמנית לתפקוד. אנו פועלים להדריך את המבוטח כיצד להציג לרופא את כל קשייו כדי שהרישום ישקף נאמנה את מצבו האמיתי.
כמה זמן לוקח טיפול בתביעה ומה קורה בדרך?
הליך בירור תביעה ממוצע אורך בין 60 ל-120 ימים מיום מסירת כל המסמכים הנדרשים למשרדי הגוף המבטח. משך הזמן תלוי במורכבות הרפואית של המקרה, בצורך בהשלמת חוות דעת ובמהירות שבה מגיבים פקידי החברה. בקרנות הפנסיה, המסלול מחייב לעיתים קרובות התייצבות בפני ועדה רפואית של הקרן שבוחנת את המבוטח וקובעת את דרגת נכותו.
בתקופת ההמתנה להחלטה, חברות הביטוח שולחות לעיתים חוקרים פרטיים כדי לתעד את שגרת יומו של המבוטח מחוץ לביתו. החוקרים מנסים לצלם פעולות יומיומיות פשוטות, כמו סחיבת שקיות קניות או נהיגה ברכב, כדי לטעון שהמבוטח מתפקד כרגיל. התנהלות זהירה ועמידה מדויקת במגבלות שהרופאים קבעו לכם מגנות על התביעה מפני טענות שווא.
חובות חברת הביטוח בבירור התביעה על פי הנחיות רשות שוק ההון
הוראות הרגולציה קובעות כי חברת ביטוח מחויבת להודיע למבוטח בתוך 14 ימים ממועד קבלת התביעה אילו מסמכים חסרים לה לצורך בדיקתה. החברה אינה רשאית לדרוש מסמכים בשיטת השלבים המדורגים כדי למשוך זמן ולהתיש את המבוטח. אם המבטח מפר הוראות אלה ומעכב את התשלום ללא עילה סבירה, החוק מאפשר לחייב אותו בריבית מיוחדת על תגמולים שלא שולמו במועד.
כמה מקבלים ואיך מחשבים את הסכום?
הסכום החודשי המרבי שאפשר לקבל נגזר מהשכר הממוצע ברוטו ב-12 החודשים שקדמו לקרות מקרה הביטוח, בכפוף לגבולות הפוליסה. לצד הקצבה הכספית החודשית, אישור התביעה מעניק שחרור מלא מתשלום דמי הביטוח והפרשות הפנסיה השוטפות. במצב כזה, חברת הביטוח מעבירה את ההפקדות החודשיות לחיסכון הפנסיוני במקומכם, ובכך נשמרות זכויות הפרישה שלכם לעתיד.
דוגמה לחישוב תגמול חודשי
עובדת שנמצאה באי-כושר עבודה מלא תהיה זכאית לקצבה חודשית בסך 12,000 שקלים, בהתאם לשכרה הממוצע ברוטו. אם אותה עובדת איבדה רק 50% מכושרה ומחזיקה בכיסוי לאי-כושר חלקי, התגמול החודשי שלה יעמוד על 6,000 שקלים. סכומים אלה מתעדכנים לפי מדד המחירים לצרכן בהתאם לתנאי הפוליסה שנקבעו מראש.
מנגנוני קיזוז נפוצים מול גורמים נוספים
קבלת קצבה מביטוח לאומי עקב תאונת עבודה תוביל לקיזוז ישיר מהתגמול שמשלמת חברת הביטוח הפרטית כדי למנוע כפל פיצוי. מטרת ההסדר היא להבטיח שהנפגע לא יקבל סכום כולל העולה על החלק המותר משכרו המקורי טרם הפציעה. אבל חברות הביטוח מנסות לעיתים לקזז שלא כדין גמלאות נכות כללית שאינן קשורות לשכר, ופעולה משפטית נכונה עוצרת קיזוזים אלה מיד.
האם אפשר לעבוד חלקית ועדיין לקבל תגמולים?
אפשר לעבוד בהיקף חלקי ולהמשיך לקבל תגמולי ביטוח, כל עוד הפוליסה כוללת סעיף אובדן כושר חלקי וההכנסה מצטמצמת בשיעור המוגדר בחוזה. עובד שמסוגל לעבוד רק 4 שעות ביום במקום 9 שעות זכאי לקבל מחברת הביטוח תשלום יחסי המשלים את הפער בשכרו. אבל חזרה לפעילות ללא דיווח מיידי ורשמי לחברת הביטוח עלולה להיתפס כהונאת ביטוח ולהוביל לשלילת כל התגמולים למפרע.
מכתב דחייה ומה עושים?
קבלת מכתב דחייה מחייבת קריאה מדוקדקת של הנימוקים, איסוף חוות דעת רפואית סותרת ובחינת מסלול של השגה פנימית או פנייה לערכאות שיפוט. לפי הנחיות המפקח על הביטוח, חברת הביטוח מחויבת לפרט את כל נימוקי הדחייה בהזדמנות הראשונה, והיא אינה רשאית להמציא טענות חדשות בהמשך הדרך. במצב שבו הדחייה מבוססת על טיעונים קלושים, מומלץ לנקוט הליך של ערעור על אובדן כושר עבודה כדי להגן על זכויותיכם.
אנחנו במשרד עורכי דין שרונה ברנבוים מפרקים את טענות המבטח ומאתרים את נקודות התורפה בהחלטה. דחיות רבות מבוססות על בדיקה שטחית של רופא מטעם החברה שבדק את המבוטח במשך דקות בודדות. הצגת עמדה רפואית מנומקת מטעמנו הופכת במקרים רבים את ההחלטה ומחזירה את התשלום החודשי למסלולו.
- טענת הפרת חובת גילוי ומצב רפואי קודם
- טענת יכולת לעבוד בעיסוק סביר אחר
- אי-עמידה בהגדרת אי-הכושר החוזית
- החרגות בפוליסה או תנאים מוקדמים
לאחר קבלת התביעה, חברות הביטוח נוברות בהיסטוריה הרפואית של המבוטח עשרות שנים לאחור כדי למצוא רישום ישן שלא הוצהר עליו בטופס הבריאות. אם מתגלה תלונה רחוקה על כאב גב לפני חמש עשרה שנים, החברה תטען מיד שהמבוטח הפר את חובת הגילוי ותבטל את הפוליסה. אבל החוק בישראל דורש קשר ישיר בין המידע שהוסתר למחלה הנוכחית, וקובע מבחנים נוקשים שמגבילים את יכולת החברה להתנער מחבותה.
בפוליסות בסיסיות מופיע סעיף הקובע שאם המבוטח יכול לעבוד ב"עיסוק סביר אחר התואם את השכלתו וניסיונו", תביעתו לקצבה תידחה. חברות הביטוח מנצלות סעיף זה ומציעות למהנדסים או למנהלי פרויקטים לעבוד כעובדי שמירה או קופאים. בתי המשפט פסקו שוב ושוב כי עיסוק סביר חייב להלום את מעמדו, מומחיותו ורמת השתכרותו הקודמת של האדם, ולא כל עבודה פיזית פשוטה.
התיישנות ומועדי הגשה
תביעה לתשלום תגמולי ביטוח מתיישנת בחלוף 3 שנים בלבד מיום קרות מקרה הביטוח, בניגוד לתקופה הרגילה של 7 שנים המוכרת במשפט האזרחי. לפי סעיף 31 לחוק חוזה הביטוח, תקופת ההתיישנות הקצרה הזו מחייבת פעולה מהירה וערנות מתמדת ללוח השנה. מקרה הביטוח מתגבש במועד שבו נוצר אי-הכושר התפקודי, ושם מתחיל המרוץ.
מלכודת נפוצה שמפילה מבוטחים רבים היא האשליה שהתכתבות מול החברה או הגשת ערעור פנימי מקפיאים את מרוץ הזמנים. משא ומתן מול מחלקת התביעות אינו עוצר את שעון ההתיישנות המשפטי בשום צורה. רק הגשת כתב תביעה רשמי לבית המשפט המוסמך עוצרת את המרוץ ומבטיחה שהתביעה לא תימחק על הסף מחמת התיישנות.
באובדן כושר עבודה מדובר בעילת תביעה המתחדשת מדי חודש בחודשו. אבל כל חודש שעובר ללא הגשת תביעה לבית המשפט גורם למחיקת הזכאות לקבלת תגמולים עבור החודש המקביל שחלף לפני שלוש שנים. התמהמהות ממושכת עלולה להוביל לאובדן של עשרות אלפי שקלים שהיו מגיעים לכם לו פעלתם בזמן.
תקופת ההתיישנות של 3 שנים בלבד היא המלכודת הנפוצה ביותר שמפילה מבוטחים רבים. כל חודש דחייה עלול לעלות לכם באובדן זכאות לתגמולים רטרואקטיביים בסך עשרות אלפי שקלים. אל תמתינו להחלטת המבטח – פעלו עכשיו.
מתי ייצוג של עורך דין משנה את התוצאה?
ייצוג משפטי מקצועי הופך להכרחי כאשר מדובר בתביעות בסכומים משמעותיים, בתיקים עם מורכבות רפואית, או מיד לאחר קבלת מכתב דחייה שרירותי. חברות הביטוח מפעילות סוללות של עורכי דין, רופאים מטעמן וחוקרים פרטיים שמטרתם להפחית את חבות התשלום של החברה. עמידה לבד מול מנגנון משומן זה מציבה את המבוטח בעמדת נחיתות מובהקת שפוגעת בסיכויי ההצלחה.
| הצורך של המבוטח | כיצד ליווי משפטי פותר |
|---|---|
| הוכחת חוסר יכולת לעבוד במקצוע | תרגום ממצאים רפואיים למגבלות תפקודיות מוגדרות שהמבטח אינו יכול לסתור |
| התמודדות עם טענות להסתרת מידע | בחינת חוקיות הליכי החיתום והוכחת היעדר קשר סיבתי בין עבר רפואי לפגיעה |
| בלימת קיזוזים כספיים לא מוצדקים | חישוב מדויק של תקרת הפיצוי ומניעת ניכויים שלא כדין |
| הגנה מפני התיישנות התביעה | הגשת תביעה לבית המשפט במועד המדויק לעצירת מרוץ הזמנים |
אנחנו במשרד עורכי דין שרונה ברנבוים פועלים מתוך מחויבות עמוקה להביא למיצוי מלא של הזכויות הרפואיות שלכם ברגישות רבה ובנחישות בלתי מתפשרת. הניסיון שנצבר במשרד מאפשר לבנות תשתית ראייתית יציבה, להדוף טענות סרק של המבטחים ולנהל משא ומתן תקיף המבטיח תגמול מקסימלי.
פנו אלינו עוד היום לייעוץ ראשוני
שאלות נפוצות על תביעות אובדן כושר עבודה
האם אובדן כושר עבודה מחייב אי-יכולת מוחלטת לעבוד?
האם פדיון ימי מחלה מונע קבלת תגמולי ביטוח?
כיצד לנהוג אם חברת הביטוח שולחת חוקר פרטי?
האם אפשר לתבוע במקביל גם קרן פנסיה וגם ביטוח מנהלים פרטי?
האם חברת הביטוח שלכם מעכבת את הטיפול בתביעה או הודיעה לכם על דחיית הזכאות לקצבה חודשית? אנחנו במשרד עורכי דין שרונה ברנבוים נלחמים כדי שתקבלו את מלוא הזכויות המגיעות לכם ברגישות רבה ובמקצועיות חסרת פשרות. אל תישארו לבד מול מנגנוני הסינון של חברות הביטוח וקרנות הפנסיה.
עו"ד שרונה ברנבוים היא עורכת דין ומגשרת, בעלת משרד עצמאי המתמחה במימוש זכויות רפואיות, תביעות אובדן כושר עבודה וייצוג בוועדות רפואיות של הביטוח הלאומי. עו"ד ברנבוים בוגרת תואר ראשון במשפטים ובמנהל עסקים ובעלת תואר שני במשפטים בתחום הציבורי–מנהלי מאוניברסיטת חיפה. עו"ד ברנבוים מאמינה בשירות לקוחותיה בנאמנות ובשקיפות מלאה, תוך מיצוי מרבי של זכויותיהם בכל שלבי ההליך ובזמינות גבוהה עבורם.