מהנדס בניין בן 48 שעמד על פיגום בגובה ארבעה מטרים ואיבד את שיווי המשקל, מוצא את עצמו בתוך שניות בחדר טראומה עם שברים מורכבים בעמוד השדרה. ביטוח אובדן כושר עבודה מה כולל – הכיסוי מעניק קצבה כספית חודשית מחליפת שכר של חלק ניכר מההכנסה המבוטחת, לצד שחרור מלא מתשלום פרמיות שוטפות, ברגע שמחלה או פציעה מונעות מכם להמשיך לעבוד. המטרה הבסיסית היא מניעת קריסה כלכלית של המשפחה כאשר ההכנסה הרגילה נעצרת בבת אחת וההוצאות הרפואיות מזנקות. משרד עורכי הדין שרונה ברנבוים מתמחה במימוש זכויות רפואיות, בתביעות אובדן כושר עבודה ובייצוג בוועדות של הביטוח הלאומי, ומפרק עבורכם את הגדרות הפוליסה ותקופות ההמתנה לצד מבחני העיסוק והתנאים המדויקים לקבלת מלוא הזכויות המגיעות לכם.
הסוד שאף חברת ביטוח לא מספרת לכם: התשלום אינו ניתן על עצם קיומה של האבחנה הרפואית, אלא על הפגיעה התפקודית המוכחת ביחס לעבודתכם בפועל. אדם יכול לחיות עם מחלה כרונית קשה ולהמשיך לעבוד, בעוד פגיעה "קלה" לכאורה עשויה להשבית עובד אחר לחלוטין בגלל אופי תפקידו. מי שמבין זאת מוקדם – בונה תיק תביעה אחרת לגמרי.
תוכן עניינים – מה תלמדו במדריך
2. מה מכסה הפוליסה בפועל ומהם המצבים הגבוליים
3. מהו מקרה ביטוח ואיך מוכיחים אותו
4. כמה אחוזי אובדן כושר צריך כדי לקבל תגמול
5. מהו "עיסוק סביר" ומהו "עיסוק ספציפי"
6. תקופת ההמתנה והמשמעות הכלכלית שלה
7. אילו מסמכים צריך להגשת תביעה
8. למה תביעות נדחות ואיך מצמצמים סיכון
9. שאלות נפוצות על מימוש זכויות
ביטוח אובדן כושר עבודה מה כולל?
ביטוח אובדן כושר עבודה נועד ליצור רשת ביטחון כלכלית יציבה כאשר כושר ההשתכרות שלכם נשלל באופן זמני או קבוע. הכיסוי כולל תשלום חודשי שוטף השואף להחליף את המשכורת של העובד השכיר או את הרווח הממוצע של העצמאי. תשלום זה מוגבל בחוק עד לתקרה קבועה מהשכר המבוטח ברוטו, כדי לשמר תמריץ מסוים לשיקום תעסוקתי בעתיד.
רכיב יסודי נוסף בכל חוזה ביטוחי כזה הוא מנגנון שחרור מתשלום פרמיות. בזמן שחברת הביטוח מאשרת את התביעה ומשלמת את התגמול החודשי, היא גם נושאת בהפקדות החודשיות לפוליסה או לקרן הפנסיה במקומכם. צעד זה מונע את פגיעת החיסכון הפנסיוני העתידי שלכם ואת אובדן הזכויות שנצברו לאורך השנים.
הכיסוי מופיע בישראל בשלושה אפיקים מרכזיים: פוליסה פרטית עצמאית בחברת ביטוח, ביטוח מנהלים, או כיסוי מובנה של פנסיית נכות בתוך קרן פנסיה מקיפה. ההגדרות המשפטיות בין האפיקים הללו יוצרות הבדלים משמעותיים ברגע האמת. אנחנו במשרד עורכי דין שרונה ברנבוים מזהים שוב ושוב כיצד ניסוח מדויק של סעיפי החוזה חורץ את גורל התביעה, כפי שקובעות גם תקנות הפיקוח על שירותים פיננסיים (ביטוח אבדן כושר עבודה קבוצתי) לגבי הגדרות מקרה הביטוח.
מה מכסה ביטוח אובדן כושר עבודה בפועל (ואילו מצבים "גבוליים")?
העיקרון המשפטי המנחה הוא שחברת הביטוח אינה משלמת פיצוי על עצם קיומה של מחלה או פציעה. היא משלמת אך ורק בגין הפגיעה התפקודית שמונעת מכם לבצע את עבודתכם בפועל. אדם יכול לחיות עם מחלה כרונית קשה ולהמשיך לעבוד, בעוד פגיעה קלה לכאורה עשויה להשבית עובד אחר לחלוטין בגלל אופי תפקידו.
הכיסוי חל על פגיעות שלד ואורתופדיה קשות ועל מחלות לב מתקדמות, על אירועים מוחיים ומצבים נוירולוגיים ועל מחלות אונקולוגיות הדורשות טיפולים ממושכים. אבל המחלוקות המורכבות ביותר מתעוררות דווקא סביב מצבים גבוליים כמו תסמונות כאב כרוני, פיברומיאלגיה או פגיעות נפשיות כגון חרדה, דיכאון קליני ותסמונת פוסט-טראומטית.
איך מתרגמים אבחנה רפואית לפגיעה תפקודית בעבודה
כדי שתביעה תתקבל, נדרש גשר ראייתי ברור בין המסמך הרפואי לבין דרישות התפקיד בשטח. חברות הביטוח דוחות בדרך כלל חוות דעת שמסתפקת בציון שם המחלה. המסמכים חייבים להמחיש כיצד הפגיעה הפיזית או הנפשית שוללת את היכולת לבצע את הפעולות היסודיות שמגדירות את משלח היד.
דוגמה של עובד שטח מול עובד משרדי
טכנאי מיזוג אוויר בן 42 שסובל מפריצת דיסק חמורה בחוליות L4-L5 אינו יכול להרים סולמות, לזחול בגגות או לנהוג שלוש שעות ביום. עבורו, פריצת הדיסק משביתה לחלוטין את היכולת להתפרנס במקצועו. לעומת זאת, מתכנת מחשבים עם אותה פריצת דיסק יוכל לרוב להמשיך בעבודתו ליד שולחן מותאם או מהבית, ולכן תביעתו תיבחן בכלים מחמירים בהרבה.
מה לא מכסה ביטוח אובדן כושר עבודה (חריגים נפוצים שחשוב לזהות מראש)?
פוליסות כוללות רשימת חריגים הפוטרת את חברת הביטוח מתשלום. החריג הנפוץ והנוקשה ביותר נוגע למצב רפואי קודם שהחל טרם רכישת הפוליסה. בקרנות פנסיה חלה תקופת אכשרה של 60 חודשים, שבמהלכם מחלה קודמת אינה מזכה בפנסיית נכות, אלא אם חלפו חמש שנות חברות רצופות בקרן ללא החמרה.
הסתרת מידע רפואי או חוסר דיוק במילוי הצהרת הבריאות מהווים עילה מיידית לשלילת תגמולים. חברות הביטוח בודקות ביסודיות את העבר הרפואי של המבוטח ביום הגשת התביעה. אם מתגלה בעיה שלא דווחה, המבטחת תטען להפרת חובת הגילוי ותבטל את החוזה בדיעבד.
חריגים נוספים כוללים פגיעות עקב פעילות בספורט אתגרי שלא נרכשה עבורו הרחבה מתאימה, פציעות שנגרמו במצב של שכרות או תחת השפעת סמים, ומצבים הנובעים מאירועי מלחמה ופעולות איבה שחוקי התגמולים של המדינה מכסים.
מהו "מקרה ביטוח" באובדן כושר עבודה ואיך מוכיחים אותו?
מקרה ביטוח מוגדר כהתרחשות שבה המבוטח איבד את רוב כושרו להמשיך בעבודתו או בעבודה מתאימה אחרת, עקב מחלה או תאונה. הנטל להוכחת מקרה הביטוח רובץ במלואו על כתפי המבוטח. חברת הביטוח אינה מחפשת ראיות לטובתכם, והיא בוחנת את הבקשה לפי הכללים שנקבעו במסגרת חוק הפיקוח על שירותים פיננסיים (ביטוח) וההוראות החוזיות.
קיים הבדל עמוק בין הכרה בנכות במוסד לביטוח לאומי לבין תביעה מול חברת ביטוח מסחרית. החלטה של ועדה רפואית בביטוח לאומי אינה מחייבת את חברת הביטוח הפרטית. כל גוף פועל לפי תקנון נפרד והגדרות משפטיות שונות לחלוטין.
למה אבחנה רפואית בלבד אינה מספיקה
רופאים מומחים נוטים לתאר מחלות בשפה קלינית המפרטת תסמינים וממצאים אנטומיים. חברת הביטוח בוחנת את הממצאים האלה אך ורק בראי כושר התעסוקה. אם התיעוד הרפואי אינו מציין במפורש כיצד המצב מגביל את התפקוד היומיומי, המבטחת תקבע כי המבוטח מסוגל להמשיך בעבודתו חרף המחלה.
טכנאי מיזוג אוויר בן 42 עם פריצת דיסק בחוליות L4-L5 מתמודד עם שלילה מוחלטת של יכולת ההשתכרות: הרמת סולמות, זחילה בגגות ונהיגה של שלוש שעות ביום אינן אפשריות עוד. מתכנת עם אותה אבחנה בדיוק ימשיך לרוב לעבוד מול מסך מחשב או מהבית.
המסקנה המקצועית: אותה פגיעה רפואית מזכה טכנאי אחד בקצבה מלאה ונדחית אצל אחר. ההכרעה תלויה בגשר הראייתי בין המגבלה הרפואית לבין תיאור התפקיד שהוצג לחברה – וזו בדיוק הנקודה שבה מנצחים או מפסידים בתביעה.
תיאור תפקיד מפורט ככלי ראייתי מכריע
הוכחת התביעה דורשת פירוק מדויק של שגרת העבודה לגורמים בסיסיים. פרטו את שעות הנהיגה ואת משקל המשאות, את הצורך בעמידה ממושכת ובעבודה מול קהל ואת תנאי הלחץ הנפשי ודרישות הריכוז הקוגניטיביות. מסמך מעסיק מפורט המאשר את הדרישות האלו מהווה ראיה מרכזית המונעת מחברת הביטוח לטעון כי מדובר בעבודה קלה ונטולת מאמץ.
כמה אחוז אובדן כושר עבודה צריך כדי לקבל תגמול?
בפוליסות הבסיסיות הקיימות בישראל, הרף המקובל להכרה באובדן כושר עבודה גבוה מאוד. אדם שאיבד חלק ניכר מכושרו אך לא הגיע לרף אינו זכאי לפיצוי כלשהו בפוליסה בסיסית, והתביעה שלו תידחה לחלוטין. מדובר במנגנון של הכל או כלום שעלול להשאיר עובדים פגועים ללא כל משענת כלכלית.
כדי להתמודד עם המכשול הזה, נמכרת הרחבה מיוחדת לאובדן כושר עבודה חלקי החל מרף נמוך בהרבה. הרחבה זו מאפשרת לקבל תשלום יחסי אם המבוטח איבד חלק ניכר מיכולתו לעבוד. ההבדל בין פוליסה עם סף גבוה לבין כיסוי חלקי עשוי להכריע בין קריסה כלכלית לבין שמירה על רמת החיים.
מה ההבדל בין אובדן כושר עבודה מלא לבין אובדן כושר עבודה חלקי?
אובדן כושר מלא מוגדר כמצב שבו נשלל רוב כושר העבודה, מעל הרף שנקבע בפוליסה. במצב זה זכאי המבוטח למלוא התגמול החודשי הנקוב בפוליסה לצד פטור מלא מתשלום דמי הביטוח. אובדן כושר חלקי מתייחס לפגיעה בשיעור בינוני שאינו מגיע לרף הזה, ומזכה בפיצוי כספי יחסי בהתאם לאחוז הפגיעה שנפסק.
| מאפיין ההשוואה | אובדן כושר עבודה מלא | אובדן כושר עבודה חלקי | פנסיית נכות בקרן פנסיה |
|---|---|---|---|
| סף אי-כושר מזכה | 75% ומעלה | פגיעה חלקית מתחת לרף המלא (בהרחבה) | 25% ומעלה לפי תקנון הקרן |
| גובה התגמול החודשי | מלוא הסכום המבוטח (עד תקרה קבועה מהשכר) | תשלום יחסי לאחוז אי-הכושר | קצבה יחסית או מלאה לפי אחוז הנכות |
| שחרור מפרמיות | שחרור מלא מתשלום דמי הביטוח | שחרור חלקי בהתאם לשיעור הפגיעה | הקרן משחררת ומפקידה לחיסכון |
| חזרה חלקית לעבודה | שוללת זכאות לתגמול מלא | מאפשרת עבודה חלקית וקבלת השלמה | מותרת בהתאם למגבלות הכנסה |
את שיעור האובדן החלקי קובעים לפי הירידה בשעות העבודה השבועיות או לפי הפעולות המהותיות שהעובד אינו מסוגל לבצע עוד. טעות נפוצה גורמת למבוטחים רבים לחשוש מחזרה הדרגתית לעבודה. פוליסה הכוללת כיסוי חלקי מעודדת חזרה מתונה של יומיים או שלוש שעות ביום, כשחברת הביטוח משלימה את יתרת ההכנסה.
מהו "עיסוק סביר" בביטוח אובדן כושר עבודה?
המונח "עיסוק סביר אחר" הוא מוקד החיכוך המרכזי במרבית התביעות מול חברות הביטוח. לפי הגדרה זו, החברה פטורה מתשלום אם המבוטח מסוגל לעבוד בעבודה אחרת המתאימה להשכלתו, להכשרתו ולניסיונו הקודם. המבטחות מנצלות סעיף זה כדי לטעון כי עובד כפיים או בעל מקצוע מיומן יכול לעבוד כסדרן, פקיד מודיעין או שומר.
בתי המשפט בישראל הציבו גבולות ברורים: העיסוק החלופי חייב להתאים לכישוריו של האדם, למעמדו החברתי והמקצועי, ולרמת השכר שהרוויח ערב הפגיעה. אי אפשר לדרוש ממנהל עבודה בענף התשתיות שהשתכר 25,000 ש"ח לעבוד כמוקדן טלפוני בשכר מינימום, רק בגלל שהוא מסוגל להפעיל מקלדת בישיבה.
— מתוך הפסיקה בנושא פרשנות "עיסוק סביר" בפוליסות אובדן כושר עבודה
מהו "עיסוק ספציפי" (הגדרה עיסוקית) ולמי זה מתאים?
הגדרה עיסוקית קובעת כי מבחן הזכאות מתייחס אך ורק למקצוע הספציפי שבו עסק המבוטח סמוך לאירוע הרפואי. אם המבוטח איבד את היכולת לעסוק במקצוע הייחודי שלו, חברת הביטוח מחויבת לשלם את הפיצוי המלא, ללא שום אפשרות לדרוש ממנו לפנות לעיסוקים חלופיים.
רעד קל ביד אינו מונע מרופא כירורג ללמד באוניברסיטה, אבל שולל ממנו לחלוטין את היכולת לנתח. בפוליסה עם הגדרה עיסוקית, המנתח יקבל את מלוא התגמול החודשי ללא קשר לאפשרויות תעסוקה אחרות. בפוליסה רגילה – הוא עלול לצאת מההליך ללא קצבה כלל.
הגדרה עיסוקית לעצמאים ובעלי מקצועות חופשיים
עצמאי שהעסק שלו נשען על מיומנותו האישית עומד בפני סיכון קיומי כפול. כאשר כושר עבודתו נפגע, העסק קורס בתוך שבועות ספורים. הגדרה עיסוקית מבטיחה כי הזכאות לקצבה תיבחן מול הפעולות המדויקות שביצע בעסק, ולא על בסיס הנחות תיאורטיות לגבי עבודות משרדיות כלליות.
בדיקת הפוליסה וניסוח משלח היד
ודאו שתיאור המקצוע בדף פרטי הביטוח משקף את העיסוק שלכם בפועל. אם נרשמתם כעובדי הנהלה אך בפועל אתם מבצעים עבודת שטח פיזית, חברת הביטוח תסתמך בעת תביעה על הרישום היבש. בדיקה תקופתית של נוסח העיסוק מונעת הפתעות מרות ברגע שבו תזדקקו לתגמולים.
מה זו פוליסת אכ"ע ומה התנאים המרכזיים שכדאי לבדוק?
פוליסת אכ"ע היא חוזה מחייב המפרט את תנאי הזכאות לקצבה חודשית במקרה של נכות תעסוקתית. מסמך זה מגדיר את סכומי הפיצוי ואת תקופות התשלום המרביות, את החריגים ואת כללי ההצמדה למדד המחירים לצרכן. הבנת תנאי הפוליסה מאפשרת לדעת מראש מהם גבולות ההגנה הכלכלית שברשותכם.
| סעיף חוזי בפוליסה | המשמעות המעשית בעת אירוע | מה כדאי לבדוק במסמכי הפוליסה |
|---|---|---|
| הגדרת עיסוק | קובעת אם הזכאות נבחנת למקצוע המקורי או לכל עיסוק סביר | ודאו קיומו של נספח מקצועי ספציפי ללא הגבלת זמן |
| סף אי-כושר מזכה | האחוז המינימלי של הפגיעה הדרוש לקבלת תשלום כספי | הימצאות הרחבה לאובדן כושר עבודה חלקי |
| תקופת המתנה | מספר הימים מתחילת המחלה ועד למועד הזכאות לתשלום הראשון | ברירת המחדל היא 90 יום, בדקו אם קיימת הרחבת פרנצ'יזה |
| קיזוז מול גורמים שלישיים | הפחתת סכום הפיצוי אם מתקבל כסף מביטוח לאומי או פנסיה | חפשו סעיף ביטול קיזוזים המגן על מלוא התגמול החודשי |
רשות שוק ההון מפרסמת מעת לעת נתונים אודות מדדי שירות ותשלום תביעות בענף הביטוח. נתונים אלה מלמדים על שיעורי הדחייה הגבוהים של תביעות אכ"ע בחברות השונות, עובדה המחייבת כל מבוטח לקרוא את האותיות הקטנות עוד בימים שבהם הכל תקין.
לא בטוחים מה הפוליסה שלכם מכסה? פנו לייעוץ ראשוני עוד היום
מהי תקופת המתנה באובדן כושר עבודה ומה המשמעות הכלכלית שלה?
תקופת המתנה היא פרק הזמן שחולף ממועד הפסקת העבודה ועד ליום שבו מתחילה הזכאות לצבור תגמולי ביטוח. במרבית הפוליסות בישראל תקופת ההמתנה נמשכת 90 ימים רצופים. במהלך שלושת החודשים האלה, חברת הביטוח אינה משלמת דבר, והמבוטח נדרש לממן את מחייתו ממקורותיו העצמאיים.
המבוטח נאלץ לנצל ימי מחלה צבורים אצל המעסיק, לפדות ימי חופשה או להסתמך על חסכונות אישיים. קיימות פוליסות עם תקופת המתנה מקוצרת של 30 או 60 יום, אולם הפרמיה החודשית עבורן יקרה יותר. קיימת גם הרחבה נפוצה הקרויה פרנצ'יזה, המעניקה תשלום רטרואקטיבי עבור החודש השני והשלישי אם אי-הכושר נמשך מעבר ל-90 יום ברציפות.
אז מתי נכון להגיש את התביעה לחברה? הטעות החמורה ביותר היא להמתין לחלוף 90 הימים כדי להתחיל באיסוף הטפסים. הטיפול בתביעה אורך שבועות ארוכים וכולל בדיקות של רופאי החברה. הגשת המסמכים סביב היום ה-45 או ה-50 מאפשרת לחברה להשלים את הבדיקה סמוך לתום תקופת ההמתנה, ולמנוע עיכובים מיותרים בתשלום הראשון.
איך מחשבים את גובה התגמול החודשי (והאם יש תקרות/מגבלות)?
גובה התגמול החודשי מחושב כאחוז מתוך השכר הממוצע שהרוויח המבוטח טרם קרות מקרה הביטוח, עד לתקרה מקסימלית קבועה. אצל עובד שכיר מחושב השכר הקובע לפי ממוצע תלושי השכר בשלושת החודשים או בשנים-עשר החודשים שקדמו לפגיעה. אצל עובד עצמאי הבסיס לחישוב הוא שומת המס השנתית האחרונה שהוגשה לפקיד השומה.
בדיקת ההכנסות נדרשת כדי למנוע מצב של פיצוי יתר מעבר להכנסה המקורית. חוק חוזה הביטוח קובע עיקרון שיפוי נוקשה שלפיו סך התגמולים מכל הפוליסות והמקורות הביטוחיים יחד לא יעלה על תקרה קבועה מהשכר שהיה למבוטח ערב האירוע. אם מבוטח מחזיק בשתי פוליסות שונות, החברות יחלקו ביניהן את הנטל באופן יחסי ולא ישלמו פיצוי כפול.
כדי לבצע בדיקה מדויקת של הסכומים המגיעים לכם בהתאם לרמות השכר והרכיבים המוכרים, מומלץ לערוך חישוב פיצוי מסודר לאובדן כושר עבודה טרם הפנייה למבטחת. פעולה זו מסייעת לזהות חישובי שכר שגויים של חברות הביטוח שמנסות לעיתים להפחית רכיבי שכר קבועים כמו שעות נוספות גלובליות או עמלות מכירה.
האם אפשר לעבוד בזמן קבלת תגמול אובדן כושר עבודה?
התשובה לשאלה זו תלויה לחלוטין בנוסח הפוליסה שלכם ובגובה ההכנסה החדשה שתייצרו. בפוליסה הכוללת כיסוי לאובדן כושר חלקי, חזרה לעבודה בהיקף שעות מצומצם מותרת בהחלט ואף רצויה. במקרה כזה, חברת הביטוח תשלם את החלק היחסי המשקף את הירידה בכושר ההשתכרות בהשוואה לשכר טרם הפגיעה.
כאשר הפוליסה כוללת הגדרה עיסוקית קפדנית, אדם שנפגע יכול לעבוד במקצוע אחר לגמרי מבלי לפגוע בזכאותו לקצבה, כל עוד העבודה החדשה אינה סותרת את המגבלות הרפואיות שלו. מהנדס שאינו יכול לעבוד באתר בנייה פיזי אך מלמד מתמטיקה שעתיים ביום מהבית, עשוי להמשיך ולקבל את התגמול לפי תנאי החוזה הספציפי שרכש.
גם במערכת הציבורית קיימים מנגנונים ברורים לעידוד תעסוקה. במסגרת המוסד לביטוח לאומי נקבעו כללים מפורטים בנושא תנאי עבודה וקבלת קצבה, המאפשרים לנכים להשתכר שכר חודשי עד רף מסוים מבלי לאבד את קצבת הנכות הכללית שלהם.
אילו מסמכים צריך כדי להגיש תביעה לביטוח אובדן כושר עבודה?
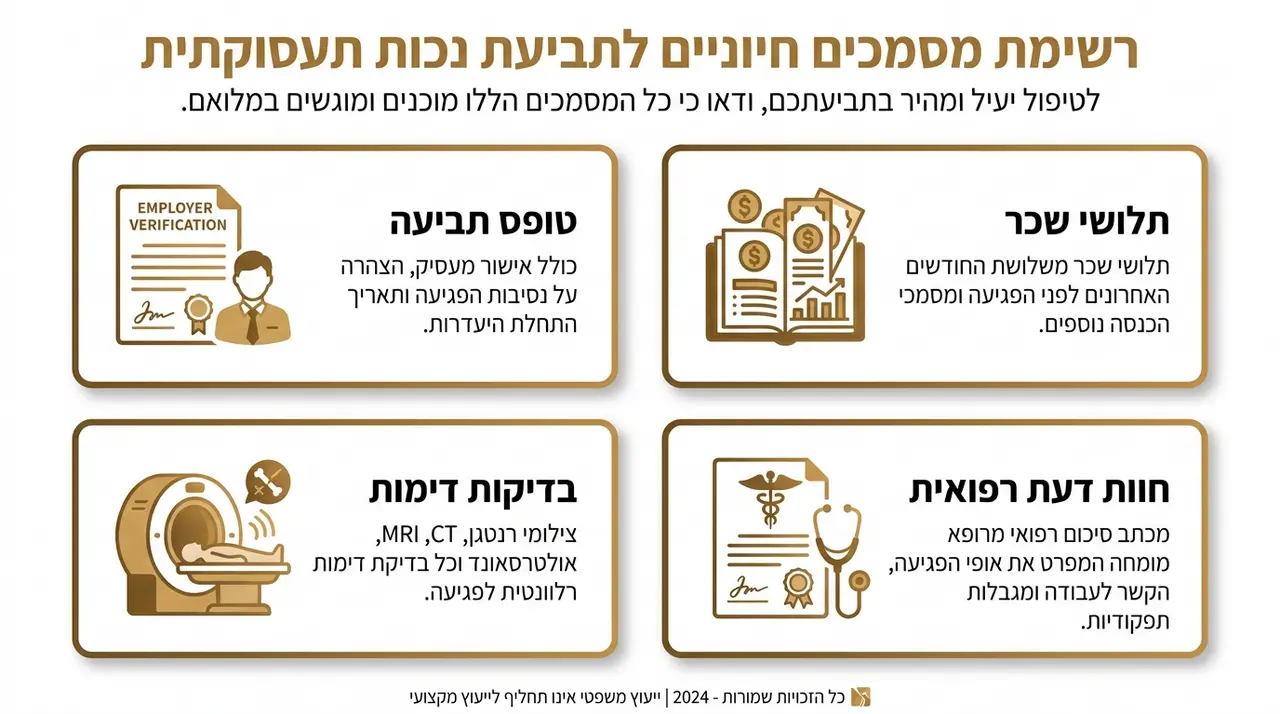
הכנת תיק תביעה יסודי היא הבסיס למניעת דחיות וסחבת ממושכת. המסמך הראשון הוא טופס תביעה רשמי של חברת הביטוח, הכולל תיאור עובדתי של האירוע ופירוט תלונות רפואיות. עובד שכיר נדרש לצרף טופס מעסיק המפרט את תפקידו המדויק, שעות עבודתו ותאריך הפסקת העבודה בפועל.
- 12 תלושי שכר אחרונים שקדמו לחודש הפגיעה, לצד אישור רשמי מהמעסיק על ניצול כל ימי המחלה
- לעצמאים: שומת מס שנתית, דוחות רווח והפסד בחתימת רואה חשבון ואישורי מקדמות
- סיכומי מחלה, פענוחי בדיקות דימות כמו MRI ו-CT ופרוטוקולים של ועדות רפואיות
- תעודות אי-כושר מרופא תעסוקתי מוסמך
- דוח רפואי של רופא מומחה המפרט במדויק את המגבלות התעסוקתיות שלכם
הנדבך המרכזי ביותר הוא התיעוד הרפואי השוטף. אחד הכלים המשמעותיים ביותר להוכחת התביעה הוא הצגת דוח רפואי לאובדן כושר עבודה של רופא מומחה המפרט במדויק את המגבלות התעסוקתיות שלכם.
למה תביעות אובדן כושר עבודה נדחות ואיך מצמצמים סיכון לדחייה?
חברות הביטוח הן גופים מסחריים בעלי מניע כלכלי לצמצם הוצאות. אחת מטענות הדחייה הנפוצות ביותר היא טענת אי-גילוי בעת החתימה על הפוליסה. החברה שולפת מהעבר הרפואי של המבוטח ביקור אצל אורתופד מלפני עשר שנים, וטוענת כי אילו ידעה על כך, לא הייתה מבטחת אותו כלל.
נימוק דחייה שכיח נוסף הוא הקביעה השרירותית של רופאי החברה כי המבוטח מסוגל לבצע "עיסוק סביר אחר". חברות הביטוח מעסיקות רופאים מטעמן שאינם בודקים את המבוטח באופן מעמיק, אך כותבים חוות דעת הקובעת כי הוא כשיר לעבודה משרדית. חברות הביטוח מפעילות גם חוקרים פרטיים כדי לצלם מבוטחים בפעולות יומיומיות ולהציג אותן כהוכחה לכשירות מלאה.
| המכשול מצד חברת הביטוח | המשמעות עבור המבוטח | כיצד משרד עו"ד שרונה ברנבוים פועל בשטח |
|---|---|---|
| טענת אי-גילוי רפואי | דחיית התביעה וביטול הפוליסה בטענה שהסתרתם עבר רפואי | בדיקת טפסי ההצטרפות, הוכחת תום לב ושלילת קשר סיבתי בין המידע הישן לפגיעה הנוכחית |
| פרשנות מחמירה של "עיסוק סביר" | דרישה שתעבדו בעבודות חלופיות בשכר נמוך וללא התאמה להשכלה | בניית תשתית ראייתית תעסוקתית מפורטת והוכחת אי-התאמה של המקצועות החלופיים |
| מעקבים וחוקרים סמויים | שימוש בתמונות וסרטונים נקודתיים מחוץ להקשרם לשלילת התביעה | הפרכת דוחות החקירה, הצגת התמונה הרפואית הכוללת והגנה על זכויות המבוטח |
| סחבת ביורוקרטית והתשת המבוטח | עיכוב כספים במשך חודשים ארוכים בתקווה שהמבוטח יוותר | ניהול מאבק נחוש ובלתי מתפשר, דרישת ריבית מיוחדת והגשת תביעה משפטית מהירה |
מניסיוננו בייצוג מבוטחים מול חברות הביטוח, תביעה שמתקבלת נבנית משלוש שכבות ראייתיות המשלימות זו את זו:
תיעוד רציף של המגבלות התפקודיות, כולל דוח מומחה המקשר בין האבחנה לפגיעה בכושר העבודה.
פירוק מדויק של דרישות התפקיד ואישור מעסיק, כך שהחברה לא תוכל לטעון שמדובר ב"עבודה קלה".
הוכחת ההכנסה המדויקת ערב הפגיעה, לרבות רכיבי שכר קבועים שהחברות מנסות להשמיט מהחישוב.
כדי לצמצם את הסיכון לדחייה, לעולם אל תחתמו על טופס ויתור סודיות רפואית גורף ללא הגבלת שנים או תחומים. הקפידו לשמור תיעוד רפואי רציף ואל תפסיקו טיפולים, שכן הפסקת טיפול מתפרשת במחלקת התביעות כהחלמה מלאה. במקרים שבהם חברת הביטוח מערימה קשיים או דוחה את התביעה בטענות שווא, פנייה אל עורך דין לאובדן כושר עבודה מאפשרת לבחון את ההחלטה בעין משפטית ולפעול להפיכתה.
אנחנו במשרד עורכי דין שרונה ברנבוים נלחמים עבור הלקוחות שלנו כדי לקבל את מה שמגיע להם מול הגופים החזקים ביותר. ליווי משפטי צמוד של עו"ד שרונה ברנבוים מהשלבים הראשונים מונע טעויות קריטיות בטפסים ומבטיח טיפול מקדים במלכודות פוטנציאליות.
התביעה שלכם נדחתה? בואו לבחון את ההחלטה בעין משפטית
שאלות נפוצות על מימוש זכויות באובדן כושר עבודה
כמה זמן נמשכת בדיקת תביעה בחברת הביטוח?
האם קבלת תגמול מהביטוח פוגעת בזכויות הפנסיה שלי?
מה ההבדל בין קביעת רופא תעסוקתי לבין החלטת חברת הביטוח?
האם כדאי לערער באופן עצמאי על מכתב דחייה?
האם חברת הביטוח דחתה את תביעתכם או עיכבה את התשלום המגיע לכם בזמן שאתם מתמודדים עם מצב בריאותי מורכב? אנחנו כאן כדי להילחם עבורכם, להסיר את הנטל הביורוקרטי מעל כתפיכם ולוודא שתקבלו את מלוא הפיצוי הכספי שנקבע בפוליסה. אל תישארו לבד מול המערכת – אל תפספסו את ההזדמנות לממש את זכויותיכם במלואן.
פנו עוד היום למשרד עורכי דין שרונה ברנבוים לייעוץ ראשוני
עו"ד שרונה ברנבוים היא עורכת דין ומגשרת, בעלת משרד עצמאי המתמחה במימוש זכויות רפואיות, בתביעות אובדן כושר עבודה ובייצוג בוועדות רפואיות של הביטוח הלאומי. עו"ד ברנבוים בוגרת תואר ראשון במשפטים ובמנהל עסקים ובעלת תואר שני במשפטים בתחום הציבורי-מנהלי מאוניברסיטת חיפה. עו"ד ברנבוים מאמינה בשירות לקוחותיה בנאמנות ובשקיפות מלאה, תוך מיצוי מרבי של זכויותיהם בכל שלבי ההליך ובזמינות גבוהה עבורם.