עו"ד שרונה ברנבוים, בעלת משרד עצמאי המתמחה בדיני חוזים, מימוש זכויות רפואיות וייצוג בהליכים משפטיים מורכבים, מלווה שנים ארוכות לקוחות פרטיים ועסקיים בניסוח ובאכיפה של סעיפי פיצויים מוסכמים. כשחותמים על חוזה, אף אחד לא מדמיין את היום שבו הצד השני יפר אותו. ובכל זאת, המציאות מלמדת שהפרות קורות: עסקה שנתקעת, דירה שלא נמסרת במועד, ספק שנעלם באמצע הפרויקט. בדיוק בשביל הרגעים האלה קיים מנגנון הפיצויים המוסכמים – ובמאמר הזה נסביר מתי הוא באמת עובד, מתי בית המשפט מתערב, ואיך מנסחים אותו כך שיגן עליכם בפועל.
התובנה שרוב מנסחי החוזים מפספסים: סעיף פיצויים מוסכמים אינו "שיק פתוח". סכום שמנותק מכל היגיון מסחרי, ללא הסבר קצר על אופן חישובו, הוא הדבר הראשון שבית המשפט תוקף. אנחנו במשרד ברנבוים מקפידים לעגן בכל סעיף כזה נימוק כלכלי קצר – וזה בדיוק מה שהופך אותו לעמיד.
תוכן עניינים – כל מה שתלמדו במאמר
מה זה פיצויים מוסכמים בחוזה?
פיצויים מוסכמים בחוזה הם סכום כספי, או נוסחה לחישוב סכום, שהצדדים קובעים מראש בעת החתימה, ושישולם אם אחד מהם יפר את התחייבויותיו – בלי קשר לשאלה כמה נזק נגרם בפועל. זהו מנגנון של ודאות: במקום ויכוח ממושך ויקר על גובה ההפסד, ההסכם עצמו כבר קבע את התוצאה הכספית.
הרציונל כפול. מצד אחד, הרתעה – מי שיודע מראש מה מחיר ההפרה, נוטה לקיים את החוזה. מצד שני, חיסכון בהתדיינות. סעיף פיצויים מוסכמים נפוץ בעסקאות מקרקעין, בהסכמי שכירות, בחוזי שירותים וקבלנות, בהסכמי סודיות ובשותפויות עסקיות. הבסיס החוקי מצוי בסעיף 15 לחוק החוזים (תרופות בשל הפרת חוזה), התשל"א–1970, שמכיר בהסכמה כזו כתקפה ומחייבת.
האם צריך להוכיח נזק כדי לקבל פיצויים מוסכמים?
התשובה הישירה היא לא. זה בדיוק היתרון הגדול של המנגנון: אינכם נדרשים להציג קבלות, חוות דעת שמאי או חישובי רווח אבוד כדי לדרוש את הסכום שנקבע. הזכאות נובעת מההסכמה החוזית ומעצם ההפרה.
עם זאת, שלושה דברים כן צריך להראות: שקיים חוזה תקף וחתום; שאירעה הפרה בפועל, במעשה או במחדל; ושההפרה הספציפית היא זו שמפעילה את הסעיף לפי לשון ההסכם. כאן נמצאת המלכודת הנפוצה – הפרת חוזה פיצויים מוסכמים אינה שיק פתוח. הצד המפר רשאי לטעון שהסכום נקבע ללא כל יחס סביר לנזק שניתן היה לצפות, ואז הדיון עובר לשאלת הסבירות. הנטל להוכיח את חוסר הסבירות מוטל עליו, אך הטענה נשמעת לא מעט.
השוואה: פיצוי מוסכם מול פיצויים רגילים על הפרת חוזה
הבחנה זו קריטית לבחירת האסטרטגיה המשפטית. פיצויים "רגילים" מחייבים הוכחת נזק, הוכחת קשר סיבתי בין ההפרה לנזק, וכן חובה אקטיבית מצד הנפגע לפעול להקטנת הנזק. פיצוי מוסכם, לעומת זאת, מעביר את מרכז הכובד לכוונת הצדדים ברגע החתימה.
| קריטריון | פיצויים רגילים | פיצויים מוסכמים |
|---|---|---|
| הוכחת שיעור הנזק | חובה מלאה, באמצעות ראיות ומסמכים | אין צורך להוכיח את גובה הנזק |
| חובת הקטנת נזק | חלה במלואה על הנפגע | אינה חלה באופן ישיר על גובה הסכום |
| מועד הבחינה | הנזק בפועל, במועד ההפרה ולאחריה | הציפייה הסבירה במועד כריתת החוזה |
| אורך ההליך | ארוך יותר, לרוב עם מומחים וחוות דעת | ממוקד בשאלת ההפרה והסבירות |
| סיכון עיקרי | כשל בהוכחת היקף ההפסד | בקשה שיפוטית להפחתת הסכום |
הרגע שבו הסעיף מתעורר: טריגרים, מועדים ותקופת חסד
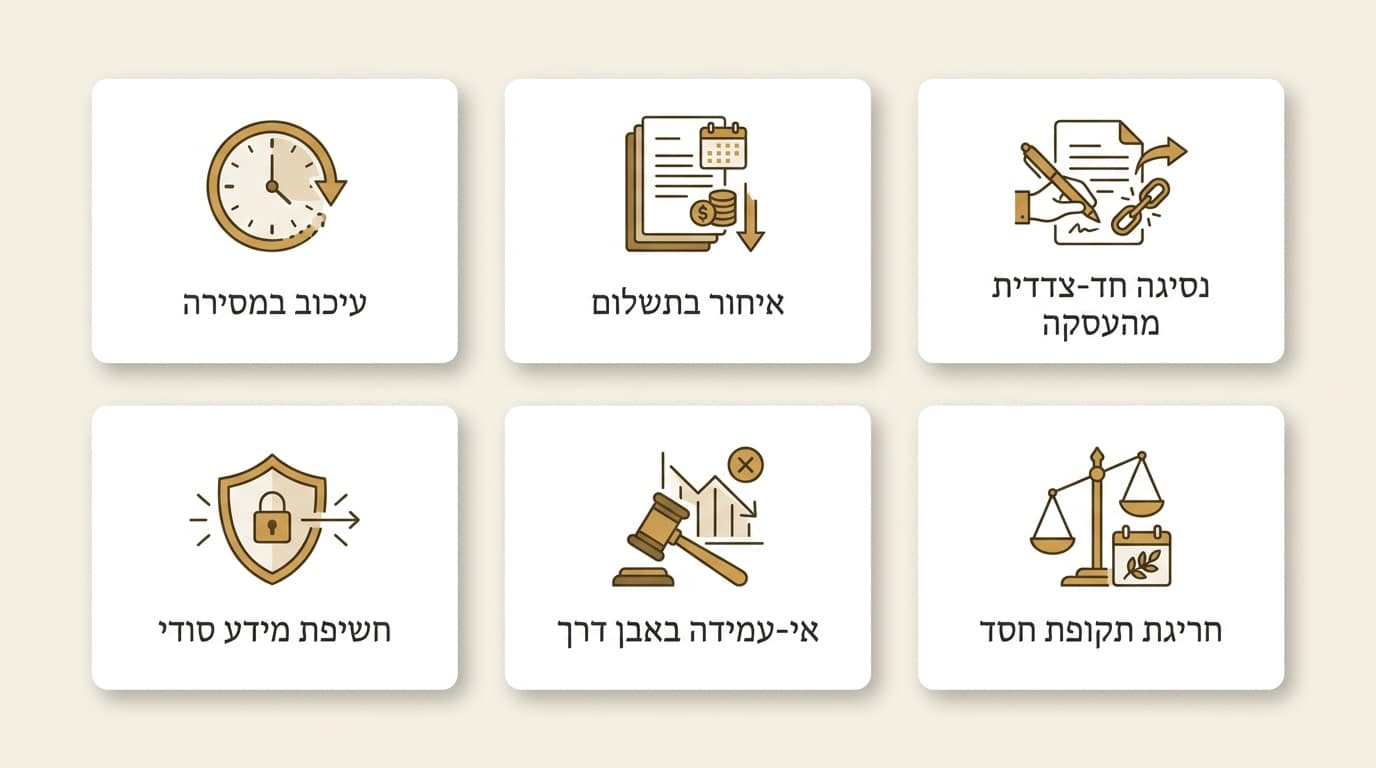
סעיף פיצויים מוסכמים אינו קם לחיים בכל חילוקי דעות. הוא מופעל רק כשמתקיים ה"טריגר" שהוגדר בחוזה: איחור במסירה, אי-תשלום במועד, נסיגה חד-צדדית מהעסקה, חשיפת מידע סודי או אי-עמידה באבן דרך מוגדרת.
שאלה מרכזית היא האם הסעיף מנוסח כחל על כל הפרה, או רק על הפרה שהוגדרה במפורש כהפרה יסודית. הגדרת ההפרות היסודיות בחוזה מצמצמת מחלוקות עתידיות. חשוב גם לבדוק אם נקבעה תקופת ריפוי – למשל, שאיחור של עד שבעה ימים אינו מזכה בפיצוי. תקופת חסד כזו לא רק הוגנת, היא גם מחזקת את הסעיף בעיני בית המשפט, משום שהיא מלמדת על הפעלת שיקול דעת אמיתי.
מתי בית המשפט מפחית פיצוי מוסכם?
נקודת המוצא היא כיבוד רצון הצדדים וחופש החוזים. בתי המשפט בישראל מתערבים בסכום שנקבע במשורה, ורק כשמתקיים החריג הקבוע בסעיף 15(א) סיפא: פיצוי שנקבע "ללא כל יחס סביר לנזק שניתן היה לראותו מראש בעת כריתת החוזה כתוצאה מסתברת של ההפרה".
חשוב להבין את ההבחנה בין הפחתה לביטול. בית המשפט מוסמך לגזום את הסכום ולהעמידו על רמה סבירה, אך אינו מוחק בכך את עצם הזכות החוזית. במילים אחרות, גם סעיף שנתקף בהצלחה חלקית עדיין מיטיב עם הנפגע לעומת מצב שבו לא נקבע דבר.
מה נבחן במסגרת "יחס סביר לנזק צפוי"?
המבחן אובייקטיבי ורטרוספקטיבי: בית המשפט מחזיר את הגלגל ליום החתימה ושואל מה אדם סביר בנעלי הצדדים יכול היה לצפות כנזק מסתבר. השיקולים כוללים את שווי העסקה, סיכונים מיוחדים שהובאו לידיעת הצדדים, פוטנציאל אובדן רווחים, עלות חלופה בשוק, והאם החוזה מבחין בין הפרה קלה לחמורה.
האם פער בין הנזק בפועל לפיצוי מוביל אוטומטית להפחתה?
לא. גם אם בסופו של דבר לא נגרם נזק כספי כלל, אין בכך כשלעצמו עילה להפחתה. השאלה אינה מה קרה בדיעבד, אלא מה היה סביר לצפות ביום שבו נחתם ההסכם. זו נקודה שחוסכת ללקוחות רבים ויכוחים מיותרים.
"סעיף פיצויים מוסכם טוב הוא כזה שנכתב מתוך הבנה מדויקת של הסיכון העסקי, לא מתוך העתקה עיוורת של תבנית. ברגע שהצדדים מסבירים בקצרה איך חושב הסכום, הסיכוי שהוא יעמוד במבחן בית המשפט עולה משמעותית."
— עו"ד שרונה ברנבוים
בדקו את הסעיף שלכם עם עו"ד מומחה עוד היום
כמה נהוג לקבוע בפועל, ולפי איזה היגיון?
אין בחוק הישראלי "מספר קסם". הסכום צריך לשקף אומדן כן של הנזק הצפוי, ולהיות פרופורציונלי להיקף העסקה ולסיכון. בהסכמי שכירות נהוג פיצוי יומי בגין אי-פינוי במועד, המשקף דמי שכירות ראויים בתוספת תמריץ לפינוי מהיר. בהסכמים מסחריים ובחוזי שירות מקובל סכום יומי או שבועי בגין עיכוב באבני דרך, מוגבל בתקרה. בעסקאות מכר מקרקעין מקובל שיעור של כ-10% מהתמורה בגין הפרה יסודית.
הכלל המנחה פשוט: סכום שמנותק מכל היגיון מסחרי מזמין התערבות שיפוטית. דווקא נימוק קצר בגוף החוזה, המסביר כיצד חושב הסכום, הופך אותו לעמיד הרבה יותר.
תרחיש מהשטח: העסקה נעצרה שבוע לפני המסירה
נניח שמכרתם דירה, כל התשלומים בוצעו למעט התשלום האחרון, ושבוע לפני מועד המסירה הקונה מודיע שהוא חוזר בו. אתם כבר חתמתם על רכישת דירה חלופית, נטלתם משכנתה, ושילמתם שכר טרחה ודמי תיווך. בלי סעיף פיצויים מוסכמים, תיאלצו לפרק כל רכיב נזק ולהוכיח אותו בנפרד – מסמך מול מסמך.
עם סעיף מנוסח היטב, נקודת הפתיחה שלכם שונה לחלוטין: אתם מצביעים על ההפרה, על הסעיף שהופעל, ודורשים את הסכום. אנחנו במשרד עורכי דין שרונה ברנבוים רואים לא מעט תיקים שבהם ההבדל בין שני התרחישים הוא הבדל של חודשים ארוכים בהליך ושל עלויות ניכרות ללקוח.
האם פיצוי מוסכם של 10% נחשב תמיד סביר?
שיעור של 10% הפך לפרקטיקה שגורה בעיקר משום שהוא משקף אומדן מקובל של עלויות ביטול: שכר טרחת עורך דין, דמי תיווך, עלויות מימון, ירידת ערך אפשרית והפסד עסקה חלופית. בעת ניסוח הסכמי מכר דירה חשוב להתאים את השיעור לנסיבות הקונקרטיות של העסקה, ולא להעתיק אותו אוטומטית מתבנית.
מתי 10% עלולים להיחשב בעייתיים? כשהם מופעלים בגין הפרה שולית – למשל איחור של ימים ספורים בהמצאת אישור טכני – או כשמדובר בעסקה בהיקף חריג שבה הסכום המתקבל בלתי פרופורציונלי בעליל. הפתרון הפרקטי הוא להגדיר במפורש אילו הפרות מצדיקות את מלוא השיעור: ביטול שרירותי, אי-תשלום התמורה העיקרית או סירוב למסור חזקה.
איך מנסחים סעיף אכיף שלא ייפול בבית המשפט?
הטעות הקריטית ביותר היא ניסוח גורף מסוג "בכל מקרה של הפרת הסכם זה ישלם המפר סך של X". ניסוח כזה מקים חשד שהצדדים כלל לא הפעילו שיקול דעת, והוא הראשון להיתקף. במקום זאת, כדאי לשלב בגוף החוזה הצהרה קצרה לפיה הסכום נקבע לאחר הערכה זהירה של נזקים צפויים, אובדן הכנסות והוצאות ביטול.
כדי להבטיח שהסעיף יעמוד במבחן ולא יסווג כתניה עונשית, מומלץ שעורך דין חוזים מנוסה יתאים את התניות לרציונל הכלכלי של העסקה הספציפית. הבדל של מילה אחת בהגדרת ההפרה עשוי להכריע את גורל הדרישה הכספית.
הגדרות מדויקות של ההפרה והמועדים
רצוי לפרט רשימה סגורה של ההפרות המזכות בפיצוי, בהפניה לסעיפי התמורה, לוחות הזמנים והתחייבויות הליבה. באותה נשימה יש להבהיר כיצד סופרים ימים – ימי עסקים או ימי לוח – ומהי שעת היעד המדויקת לקיום החיוב.
מנגנון התראה ותיקון
קביעה שלפיה הנפגע ישלח הודעת דרישה בכתב, המעניקה למפר 7 עד 14 ימים לתקן את ההפרה, אינה מחלישה אתכם – היא מחזקת אתכם. היא שוללת טענות לחוסר תום לב, ומציגה אתכם כמי שניסו להציל את ההסכם לפני שהפעילו סנקציה.
מדרגות פיצוי ותקרה – למה מנגנון מדורג מחזיק מעמד
מדרג פיצויים לפי חומרת ההפרה ומשכה מוכיח שהצדדים שקלו מראש רמות נזק שונות, ומקשה מאוד על טענת חוסר סבירות. במקביל, תקרה מצטברת מונעת תוצאה עונשית וממקדת את הסעיף במטרתו הפיצויית.
| שלב ההפרה | מנגנון מוצע | ההיגיון המשפטי |
|---|---|---|
| איחור של עד 14 ימים | תקופת חסד ללא חיוב כספי | מלמד על מידתיות ותום לב |
| ימים 15–30 | פיצוי יומי בסיסי לכיסוי עלויות ישירות | מבוסס על נזק צפוי ומדיד |
| מהיום ה-31 ואילך | פיצוי יומי מוגדל או מעבר לפיצוי יסודי | משקף החמרה ממשית בפגיעה |
| חציית תקרת הפיצוי | זכות ביטול והשבה בתוספת סעדים | מונע חיוב בלתי מוגבל וענישתי |
כפל פיצוי: מוסכם ונזק בפועל יחד?
לפי סעיף 15(ב) לחוק התרופות, הנפגע רשאי לבחור בין תביעת הפיצוי המוסכם לבין תביעת פיצויים בגין נזק ממשי מוכח. ככלל, לא ניתן לגבות את שניהם בגין אותו ראש נזק בדיוק, שכן אדם אינו אמור להתעשר מהפרת חוזה, ובפסיקה נקבע לא אחת שאין מקום לפסוק שני פיצויים מוסכמים במצטבר על אותה הפרה.
ובכל זאת, קיימים מצבים שבהם ניתן לתבוע במקביל: כשהפיצוי המוסכם יוחד בחוזה לראש נזק מסוים, למשל איחור במסירה, בעוד הנזק בפועל נובע מראש נזק אחר לגמרי, כמו ליקויי בנייה או פגיעה פיזית בנכס. כך גם לגבי הוצאות גבייה ושכר טרחה שהוחרגו במפורש מהגדרת הפיצוי.
צ'ק ליסט פעולה: מה בודקים ברגע שהתגלתה הפרה
שלב 1 – תיעוד: אספו התכתבויות, הודעות דוא"ל, פרוטוקולים ואישורי מסירה שמעגנים את מועד ההפרה ואת מהותה.
שלב 2 – בדיקת סעיף ההודעות: האם נדרש דואר רשום, לאיזו כתובת, ותוך כמה ימים.
שלב 3 – מכתב התראה מנומק: פירוט הסעיפים שהופרו, קציבת זמן לתיקון והצהרה על הכוונה להפעיל את הפיצוי המוסכם.
אם המכתב אינו נענה והמפר מסרב לשלם, יש לבחון הגשת תביעה על הפרת חוזה בערכאה המוסמכת. במקביל נדרשת החלטה אסטרטגית: לתבוע את הפיצוי בלבד, לעמוד על אכיפת החוזה, או להודיע על ביטול ולדרוש השבה.
טעויות נפוצות שמאיינות סעיף פיצויים מוסכמים
הטעות השכיחה ביותר היא העתקה עיוורת של סעיף מחוזה אחר, בלי התאמה לסוג העסקה ולהיקפה. שנייה לה היא קביעת סכום אחיד לכל הפרה, קלה כחמורה. שלישית – היעדר תקרה בפיצוי יומי, שיוצר חיוב תיאורטי בלתי מוגבל ומזמין הפחתה. טעות נוספת, ופחות מדוברת, היא חוסר הדדיות: סעיף שמטיל פיצוי כבד רק על צד אחד נבחן בחשדנות, במיוחד בחוזים אחידים. ולבסוף, השתהות – נפגע שממתין חודשים ארוכים בלי לשלוח דרישה עלול להיתקל בטענה שוויתר על זכותו.
איך מתגוננים מפני דרישה לא מוצדקת לפיצוי מוסכם?
גם הצד שנדרש לשלם אינו חסר כלים. קו ההגנה הראשון הוא היעדר הפרה או קיום בקירוב – הוכחה שהחיוב קוים במהותו, או שהעיכוב נבע משינויים שדרש הצד השני. קו שני הוא אשם תורם וחוסר תום לב: כאשר הדורש עצמו הכשיל את הביצוע או התמהמה במתן אישורים נדרשים.
קו שלישי הוא בקשת הפחתה מנומקת, המגובה בנתונים, המראה שהסכום נקבע ללא יחס סביר לנזק הצפוי. ובחוזים סטנדרטיים מול ספק גדול, קבלן או חברת תקשורת, ניתן לטעון לתנאי מקפח לפי חוק החוזים האחידים, שמאפשר לבטל או לשנות תנאי מקפח, לרבות פיצוי מוסכם בלתי סביר לטובת הספק.
חילוט מקדמה או ערבות – פיצוי מוסכם בתחפושת?
סעיף 15(ג) לחוק התרופות קובע במפורש שסכומים שהוסכם מראש כי יישארו בידי צד במקרה של ביטול או הפרה – מקדמה שלא תוחזר, חילוט פיקדון או "דמי רצינות" – דינם כדין פיצויים מוסכמים לכל דבר ועניין.
המשמעות המעשית חשובה: אי אפשר לחמוק מסמכות ההפחתה של בית המשפט רק בזכות כינוי אחר לסכום. בכל הנוגע לחילוט ערבות בנקאית או צ'ק ביטחון, נדרשת זהירות יתרה. חילוט אוטונומי שנעשה שלא כדין עלול לחשוף את המחלט לתביעת השבה ולטענות של עשיית עושר ולא במשפט, ולעיתים אף להפוך אותו לצד המפר.
קיזוז פיצוי מוסכם מתשלומים שוטפים – מתי זה מסוכן
דיני החוזים מאפשרים לקזז חיובים כספיים שצדדים חבים זה לזה מתוך אותה עסקה, ובלבד שהגיע מועד קיומם וניתנה הודעת קיזוז כדין. מאחר שהפיצוי המוסכם נקוב בחוזה, הוא נראה לכאורה כחיוב קצוב, ולכן מקוזז לא פעם בפרקטיקה.
הסיכון מתחיל כשעצם ההפרה שנויה במחלוקת. אם קיזזתם על דעת עצמכם סכום מתשלום שאתם חבים, ובית המשפט יקבע בדיעבד שלא הייתה הפרה המצדיקה פיצוי – אתם עלולים להימצא בעמדת המפר בשל אי-תשלום. הפתרון המומלץ הוא להסדיר מראש בחוזה מנגנון מפורש שמתיר, מגביל או אוסר קיזוז עצמי של פיצויים מוסכמים.
מה הקשר בין חוזה תנאי לבין הפעלת פיצוי מוסכם?
חוזה תנאי, או בשמו המשפטי חוזה על תנאי, הוא הסכם שתוקפו או המשך קיומו תלויים במאורע עתידי שאינו ודאי: קבלת היתר בנייה, אישור משכנתה, הסכמת רשות מקרקעי ישראל או אישור צד שלישי. ההוראות בעניין זה מצויות בחוק החוזים (חלק כללי), התשל"ג–1973, המבחין בין תנאי מתלה, שמשהה את החיובים עד להתקיימותו, לבין תנאי מפסיק, שמבטל חוזה תקף בהתרחשו.
אי-התקיימות תנאי מתלה אינה הפרה
אם התנאי המתלה לא התקיים במועד שנקבע או בתוך זמן סביר, החוזה פוקע מאליו. פקיעה אינה הפרה, ולכן ככלל לא קמה זכאות לפיצויים מוסכמים בחוזה, אלא חובת השבה הדדית. זו טעות נפוצה: ניסיון לדרוש פיצוי כשעסקה בוטלה בשל אי-קבלת היתר שלא היה תלוי באיש מהצדדים.
סיכול התנאי בחוסר תום לב
לצד זאת קיים חריג חשוב: צד שמנע או סיכל את קיום התנאי בזדון או ברשלנות – למשל נמנע במכוון מהגשת מסמכים לבנק כדי לחמוק מהעסקה – אינו רשאי להסתמך על אי-קיומו. במצב כזה הוא ייחשב מפר, ומולו ניתן להפעיל את מלוא הסעדים, לרבות הפיצוי המוסכם.
צורך עסקי מול מענה בפועל בליווי משפטי
בדיקת חוזה לפני חתימה אינה פורמליות, אלא השקעה שמונעת מחלוקות יקרות בהמשך. אנחנו במשרד עורכי דין שרונה ברנבוים מלווים לקוחות פרטיים ועסקיים בניסוח, בבדיקה ובאכיפה של סעיפי פיצויים, מתוך היכרות עם השאלות שחוזרות שוב ושוב בשולחן המשא ומתן.
| הצורך שלכם | המענה בפועל |
|---|---|
| סכום שמותאם לסיכון האמיתי של העסקה | אומדן נזק צפוי והתאמת המנגנון לסוג ההסכם – נדל"ן, שירות או שותפות |
| סעיף שיעמוד בביקורת שיפוטית | ניסוח מדורג עם טריגרים, תקופת ריפוי ותקרה, במקום תניה גורפת |
| תגובה מהירה כשמתגלה הפרה | מכתב התראה ממוקד, בניית תיק ראיות והכרעה בין אכיפה, ביטול או תביעה |
| הגנה מפני דרישה מופרזת | מיפוי טענות הפחתה, אשם תורם ותנאי מקפח בחוזה אחיד |
| ליווי מובן בשפה פשוטה | הסבר בגובה העיניים על המשמעות הכספית של כל סעיף לפני החתימה |
שאלות נפוצות על פיצויים מוסכמים
האם חייבים הפרה יסודית כדי לדרוש פיצוי מוסכם?
האם אפשר לקבוע פיצוי יומי בלי תקרה?
כמה זמן יש לי לדרוש את הפיצוי לאחר ההפרה?
האם פיצוי מוסכם חייב להיות הדדי לשני הצדדים?
מה עדיף – לתבוע את הפיצוי המוסכם או את הנזק שנגרם בפועל?
האם ניתן לשנות סעיף פיצויים מוסכמים אחרי החתימה?
רוצים לוודא שהסעיף שחתמתם עליו באמת מגן עליכם?
האם אתם יודעים מה בדיוק יקרה מבחינה כספית אם הצד השני יפר את ההסכם שלכם מחר בבוקר? אם התשובה אינה ברורה לחלוטין, זה הזמן לבדוק. אנחנו במשרד עורכי דין שרונה ברנבוים בקריית ביאליק מלווים לקוחות ברגישות ובמקצועיות – בניסוח חוזים חדשים, בבדיקת הסכמים לפני חתימה ובמימוש זכויות כשההפרה כבר קרתה.
עו"ד שרונה ברנבוים היא עורכת דין ומגשרת, בעלת משרד עצמאי המתמחה במימוש זכויות רפואיות, תביעות אובדן כושר עבודה וייצוג בוועדות רפואיות של הביטוח הלאומי. בוגרת תואר ראשון במשפטים ובמנהל עסקים ובעלת תואר שני במשפטים בתחום הציבורי–מנהלי מאוניברסיטת חיפה. עו"ד ברנבוים מאמינה בשירות לקוחותיה בנאמנות ובשקיפות מלאה, תוך מיצוי מרבי של זכויותיהם בכל שלבי ההליך ובזמינות גבוהה עבורם.