אובדן כושר עבודה חלקי הוא אחד התחומים המורכבים ביותר בדיני הביטוח בישראל, ובדיוק בגלל זה משרד עורכי הדין שרונה ברנבוים — המתמחה במימוש זכויות רפואיות, תביעות אובדן כושר עבודה וייצוג בוועדות רפואיות של הביטוח הלאומי — הכין עבורכם את המדריך המקצועי והמקיף הבא. עו"ד ברנבוים, בוגרת תואר ראשון במשפטים ובמנהל עסקים ובעלת תואר שני במשפטים בתחום הציבורי–מנהלי מאוניברסיטת חיפה, מלווה מבוטחים בהליכים מול קרנות פנסיה וחברות ביטוח תוך מיצוי מרבי של זכויותיהם, בנאמנות ובשקיפות מלאה.
אובדן כושר עבודה חלקי מעמיד עובדים רבים בפני חוסר אונים כאשר מחלה ממושכת או פגיעה פתאומית מאלצת אותם לקצץ שעות, בעוד שההתחייבויות הכלכליות נשארות בעינן. מצב כזה מקנה פיצוי כספי יחסי מקרן הפנסיה או מחברת הביטוח, כל עוד הפגיעה ביכולת ההשתכרות עוברת את סף הזכאות שבפוליסה. ההכרה הזו מאפשרת לשלב בין המשך עבודה מותאמת לבין קבלת גמלה חודשית שמפצה על ירידת השכר.
עובדים רבים ממשיכים להגיע לעבודה עם מגבלות וכאבים יומיומיים, ומפחיתים את עומס המשימות בלי לדעת שהם מוותרים על סכומי כסף משמעותיים שמגיעים להם על פי דין. חברות הביטוח נוטות לדחות תביעות כאלו בטענה שהמבוטח ממשיך לתפקד, ולכן אין פגיעה שמצדיקה תשלום. המדריך שלפניכם מפרט בדיוק כיצד מוכיחים צמצום ביכולת העבודה, כיצד מחשבים את גובה הגמלה, ואיך מונעים מחברות הביטוח לפגוע בזכויות שלכם.
העובדה שאתם ממשיכים לעבוד אינה שוללת את זכאותכם לפיצוי — להפך, מודל אי-הכושר החלקי נבנה בדיוק עבור עובדים ששומרים על יכולת השתכרות חלקית. חברות הביטוח נשענות על המיתוס ש"מי שעובד לא זכאי" כדי לדחות תביעות לגיטימיות. המפתח הוא לא עצם העבודה, אלא הוכחת הפער בין שכרכם הקודם לשכרכם בפועל בעקבות המגבלה הרפואית.
תוכן עניינים — כל מה שתצטרכו לדעת
ההבדל בין אובדן כושר מלא לחלקי
נכות רפואית מול נכות תפקודית
מי זכאי לפיצוי?
איך מחשבים את הפיצוי החודשי?
עבודה מותאמת והשפעתה על הזכאות
הגדרת עיסוק — הסעיף שמכריע תביעות
המסמכים שחייבים לצרף לתביעה
שלבי הגשת התביעה
טעויות נפוצות שגורמות לדחייה
מה עושים במקרה של דחייה?
שאלות נפוצות
מהו אובדן כושר עבודה חלקי ואיך הוא מוגדר?
אובדן כושר עבודה חלקי מוגדר כמצב שבו עובד איבד חלק מכושרו להמשיך בעבודתו או במקצועו עקב אירוע תאונתי או מחלה, אך נותרה לו יכולת תעסוקתית מסוימת. בחוזים פנסיוניים וביטוחיים בישראל מקובל לכנות מצב זה בקיצור אכ"ע חלקי, והוא מבטא ירידה מוחשית בהיקף המשרה, בעומס המטלות או ברמת התפוקה.
ההבחנה המעשית מתחילה בשינוי שחל בשגרת יומו של העובד, כמו קיצור יום העבודה משמונה שעות לחמש בלבד או ויתור על פעולות פיזיות מאומצות. בניגוד למצב שבו אדם מושבת לחלוטין מכל פעילות, כאן המבוטח ממשיך להגיע למקום העבודה אך מייצר הכנסה נמוכה יותר. האופן שבו מנוסחת הגדרת אובדן כושר עבודה בפוליסה שברשותכם קובע האם המדידה נעשית ביחס למקצוע המדויק שלכם או לשוק העבודה הכללי.
מה ההבדל בין אובדן כושר עבודה מלא לבין אובדן כושר עבודה חלקי?
ההבדל המרכזי בין שני המצבים נעוץ בשיעור הפגיעה ביכולת התעסוקתית ובסכום הפיצוי שמשלם הגוף המבטח. אי-כושר מלא מתקיים כאשר העובד מאבד את רוב כושר עבודתו, מצב שמזכה בקצבה המרבית המוגדרת בחוזה, שמגיעה לרוב לחלק ניכר משכרו הקודם. במצב חלקי נקבעת הפגיעה בטווח שבין סף הזכאות לבין הרף של אי-כושר מלא, והפיצוי החודשי משולם באופן יחסי לאחוז שנקבע.
במצב מלא קיימת שלילה מוחלטת של היכולת להשתכר במקצוע, בעוד שבמצב חלקי העובד נדרש ומסוגל להמשיך להשתכר בהיקף מופחת. אבל ההבדל אינו מסתכם באחוזים, והוא משפיע ישירות על אופי הראיות שחברת הביטוח דורשת כדי לאשר את התשלום החודשי.
אי כושר חלקי אינו ויתור על עבודה — הוא הכרה בפער שנוצר בין יכולת ההשתכרות הקודמת לבין המציאות החדשה.
מה ההבדל בין נכות רפואית לבין נכות חלקית אובדן כושר?
נכות רפואית משקפת פגיעה פיזית או נפשית שנמדדת באחוזים קבועים לפי ספר הליקויים, ללא קשר ישיר למקצוע שבו האדם עוסק. לעומת זאת, נכות חלקית בגין אובדן כושר בוחנת אך ורק את מידת ההשפעה של אותה פגיעה על היכולת המעשית של העובד לבצע את תפקידו ולהתפרנס ממנו. חברות הביטוח וקרנות הפנסיה אינן משלמות פיצוי על עצם קיומה של אבחנה רפואית, אלא על הגריעה התפקודית שנגרמה בעקבותיה.
פגיעה באצבע של נגן פסנתר מקצועי או כירורג עשויה לגרור נכות רפואית בשיעור נמוך, אך לשלול כמעט לחלוטין את כושר השתכרותו במקצוע הייחודי שלו. מנגד, אותה פציעה בדיוק אצל מרצה באקדמיה עשויה שלא להשפיע כלל על יכולתו להמשיך ללמד ולהשתכר שכר מלא. הבחנה זו מיושמת גם בוועדות הרפואיות של הביטוח הלאומי, שבהן מפרידים בין אחוזי הנכות הרפואית לבין דרגת אי-הכושר התפקודית שנקבעת למבוטח.
הזכות לקצבה נמדדת בתפקוד ולא באבחנה — זו הנקודה שמכריעה תביעות שלמות.
מי זכאי לפיצוי על אובדן כושר עבודה חלקי?
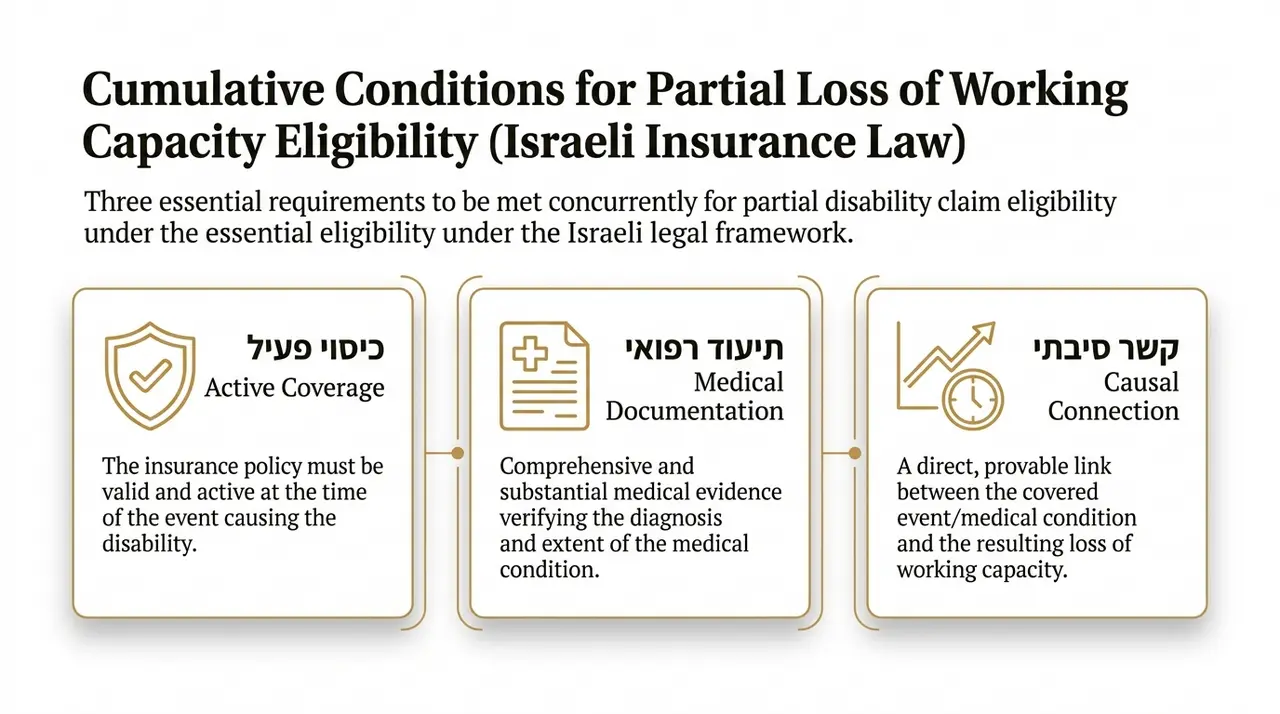
הזכאות לפיצוי חלקי עומדת לכל עובד שכיר או עצמאי שמחזיק בפוליסת ביטוח מנהלים פעילה עם נספח מתאים או שהוא חבר בקרן פנסיה מקיפה, שכושר עבודתו הוגבל עקב מצב בריאותי. כדי לממש את הזכאות לקצבה חודשית, על המבוטח לעמוד בשלושה תנאים מצטברים שנקבעו בהסכמי הכיסוי:
פוליסה פעילה או חברות בקרן פנסיה מקיפה במועד שבו אירעה הפגיעה הבריאותית.
אסמכתאות רפואיות עקביות שמוכיחות את קיומה של המגבלה לאורך זמן.
קשר ישיר בין המצב הרפואי לבין צמצום שעות העבודה וירידת ההכנסה בפועל.
שכירים מוכיחים את התביעה בתלושי שכר ובדוחות נוכחות, ועצמאים נדרשים להציג ירידה בהכנסות העסקיות בדוחות של רואה חשבון.
כמה אחוז אובדן כושר עבודה צריך כדי לקבל פיצוי חלקי?
רף הכניסה המקובל ברוב המכריע של קרנות הפנסיה ופוליסות הביטוח הפרטיות בישראל עומד על פגיעה משמעותית בכושר העבודה. פגיעה שנמוכה מסף זה אינה מזכה בפיצוי כספי כלל במסגרות הללו, גם אם קיימת ירידה מסוימת בנוחות העבודה. כל פגיעה שמוערכת בין סף זה לבין הרף של אי-כושר מלא מעניקה זכאות לקצבה חודשית יחסית לשיעור שנקבע.
במוסד לביטוח לאומי הכללים שונים באופן מהותי מאשר בחברות הביטוח המסחריות. בענף נכות כללית נדרשת דרגת אי-כושר מינימלית גבוהה יותר כדי לקבל קצבה חודשית. לכן, עובד שאיבד חלק מתון מכושר עבודתו לא יקבל קצבת נכות כללית מהמדינה, אך בהחלט עשוי לקבל תגמול חודשי שוטף מקרן הפנסיה או מפוליסת ביטוח המנהלים שלו.
איך מחשבים פיצוי חודשי באובדן כושר עבודה חלקי?
הפיצוי החודשי באי-כושר חלקי נגזר מהכפלת סכום הקצבה המרבי המבוטח בשיעור אובדן הכושר שנקבע למבוטח. סכום הכיסוי המרבי בפוליסה עומד בדרך כלל על רוב שכרו הממוצע של העובד בשלושת או שנים-עשר החודשים שקדמו לפגיעה. הקצבה המשולמת מהווה חלק יחסי מתוך אותה זכאות מלאה.
עובד שחלה מבוטח בכיסוי מרבי שמקנה לו את רוב שכרו הקודם במצב של אי-כושר מלא. אם רופא תעסוקתי קבע לו אובדן כושר עבודה חלקי, מחשבים את הקצבה כשמכפילים את הסכום המרבי בשיעור שנקבע לו.
התוצאה: קצבה חודשית יחסית מחברת הביטוח, לצד השכר שהוא ממשיך לקבל ממקום עבודתו בהתאם לשעות שביצע בפועל.
מה נחשב להכנסה לצורך בדיקת זכאות וקיזוז?
ההכנסה הנבדקת לצורך חישובי הזכאות כוללת שכר ברוטו, עמלות, בונוסים קבועים ותשלומים ממעסיק נוסף. הגופים המבטחים פועלים לפי עיקרון של מניעת כפל פיצוי, הקובע שסך כל הכנסותיו של העובד מקצבה ומשכר בפועל לא יעלה על שכרו המקורי ערב האירוע. אם סך ההכנסות המשולב חוצה את תקרת השכר שהוגדרה בפוליסה, חברת הביטוח תפחית את סכום הקצבה בהתאם.
טעויות חישוב נפוצות המובילות לתגמול מופחת
טעות שכיחה היא חישוב השכר הקובע על בסיס חודשים שבהם העובד כבר היה חולה ושכרו נשחק עקב היעדרויות מרובות. טעות נוספת נובעת מהשמטת רכיבי שכר קבועים כמו שעות נוספות גלובליות או דמי הבראה מבסיס החישוב של השכר המבוטח. אז נגרם לעובד הפסד כספי מצטבר של אלפי שקלים לאורך שנות קבלת הקצבה.
רוצים לדעת כמה מגיע לכם? פנו לבדיקת זכאות מקצועית
האם אפשר לקבל תגמול אובדן כושר עבודה חלקי ולהמשיך לעבוד במקביל?
מבוטח שנמצא באי-כושר חלקי רשאי להמשיך לעבוד, והמודל כולו בנוי על ההנחה שהוא שומר על יכולת השתכרות מסוימת. בעבר רווח החשש שכל פעילות תעסוקתית תביא לביטול מיידי של התביעה, אך כיום המערכת הביטוחית מעודדת חזרה מתונה לשוק העבודה. ההכרה בפגיעה חלקית נועדה לגשר על הפער הכספי שנוצר עקב צמצום המשרה.
חלה חובה מוחלטת לדווח לגוף המבטח על כל שינוי בהיקף השעות ועל כל תוספת שכר שמתקבלת בעבודה המותאמת. הסתרת הכנסות עלולה להוביל לשלילת הזכאות ולדרישה להשבת כספים ששולמו בעבר, כולל תוספת הצמדה וריבית. שילוב תקין בין עבודה לקצבה מעוגן גם בהנחיות המוסד לביטוח לאומי לגבי המשך עבודה בקבלת קצבה חודשית ללא שלילת הזכויות הבסיסיות.
שקיפות מלאה מול חברת הביטוח מונעת טענות למרמה ומבטיחה תשלום תקין לאורך זמן. דיווח יזום על כל שינוי בהיקף המשרה הוא ההגנה הטובה ביותר על הקצבה החודשית שלכם.
מהי עבודה מותאמת אובדן כושר ואיך היא משפיעה על הזכאות?
עבודה מותאמת באובדן כושר היא מסגרת תעסוקתית שבה המעסיק מבצע שינויים בדרישות התפקיד, בסביבת העבודה או בשעות הפעילות כדי לאפשר לעובד להמשיך בתפקידו למרות מגבלותיו הרפואיות. התאמות אלו עשויות לכלול הפחתת ימי עבודה שבועיים, ויתור על הרמת משאות, מעבר לעבודה בישיבה או מתן אפשרות לעבוד מהבית. הגוף המבטח בוחן האם ההתאמה שנעשתה משקפת נאמנה את הפגיעה בכושר ההשתכרות.
איך מתעדים כראוי עבודה מותאמת מול המעסיק?
התיעוד דורש מכתב רשמי מהמעסיק המפרט את הגדרת התפקיד הקודמת לצד פירוט השינויים הממשיים שנעשו בתפקיד הנוכחי. המכתב חייב לציין במפורש את הפחתת שעות העבודה, את ביטול המטלות הפיזיות ואת ההשפעה הישירה של שינויים אלו על גובה השכר החודשי. לצד המכתב מצרפים תלושי שכר עדכניים שמציגים את הירידה בפועל בהיקף המשרה בהשוואה לתקופה שקדמה לפגיעה.
מתי עבודה מותאמת מפחיתה את אחוז האובדן ומתי נשמרת הזכאות?
אם העובד עבר לתפקיד קל יותר אך מעסיקו ממשיך לשלם לו שכר מלא זהה לשכרו הקודם מתוך רצון טוב, חברת הביטוח תטען שאין אובדן כושר השתכרות בפועל. לעומת זאת, כאשר המעבר לתפקיד המותאם מלווה בירידת שכר מוכחת או בפגיעה ישירה בשעות, הזכאות לתגמול חלקי תישמר במלואה. על הגוף המבטח להראות שהתפקיד החדש תואם את השכלתו של העובד ולא מהווה פתרון זמני בלבד.
מה זה הגדרת עיסוק ולמה היא קריטית במצב של אובדן כושר חלקי?
הגדרת עיסוק היא הסעיף החוזי בפוליסה שקובע מול איזו עבודה יימדד אובדן הכושר של המבוטח. קיימות שתי הגדרות עיקריות בחוזים אלו: עיסוק ספציפי שבוחן את המקצוע המדויק שבו עסק המבוטח ערב הפגיעה, ועיסוק סביר אחר שמאפשר למבטחת לבחון האם העובד מסוגל לבצע עבודה אחרת התואמת את ניסיונו והשכלתו. ההבדל בין שתי ההגדרות הללו מכריע לעיתים קרובות את גורל התביעה כולה.
עיסוק ספציפי מול עיסוק סביר וההשלכות המעשיות
בפוליסה הכוללת הרחבה לעיסוק ספציפי, מבוטח שאיבד חלק מיכולתו לבצע את מקצועו הייחודי יהיה זכאי לפיצוי, גם אם הוא מסוגל לבצע עבודה משרדית חלופית ללא קושי. לעומת זאת, בפוליסה עם הגדרה רחבה של עיסוק סביר, חברת הביטוח עשויה לטעון שהעובד יכול להשתלב במקצוע אחר ולכן אין להכיר באובדן כושר חלקי. פוליסה עיסוקית מגנה על המקצוע המקורי.
מהנדס בניין שנדרש לטפס על פיגומים ולבצע בדיקות פיזיות ממושכות בשטח נפגע בגבו ואינו מסוגל לעמוד יותר משעתיים ברציפות. המעסיק העביר אותו לתפקיד של בדיקת תוכניות במשרד בשכר נמוך משמעותית משכרו הקודם.
התוצאה: אם ברשותו פוליסה עיסוקית, הפגיעה תימדד ביחס לעבודת השטח ההנדסית והוא יוכר כבעל אי-כושר חלקי ללא קשר ליכולתו לשבת ליד שולחן מחשב.
אילו מסמכים חייבים לצרף לתביעה על אובדן כושר עבודה חלקי?
תביעה לקבלת תגמול חלקי מחייבת בניית תשתית ראייתית כפולה, המשלבת מסמכים רפואיים המעידים על המגבלה לצד מסמכים חשבונאיים המוכיחים את הפגיעה הכלכלית. הגשת תביעה ללא מסמכים מתאימים גוררת עיכובים של חודשים ארוכים ולעיתים קרובות מובילה לדחייה מהירה מצד מחלקת התביעות.
הבסיס הרפואי מתחיל בקבלת אישור אובדן כושר עבודה מרופא תעסוקתי מוסמך שמגדיר במדויק את מגבלת השעות היומית או השבועית. מסמך זה חייב להישען על בדיקות אובייקטיביות כמו צילומי הדמיה, בדיקות הולכה עצבית או חוות דעת של מומחים ספציפיים לתחום הפגיעה. רופאי חברות הביטוח מחפשים מגבלות תפקודיות מוגדרות ולא רק שמות של מחלות.
המסמכים הנדרשים לצירוף לתיק התביעה:
- שכירים: שנים-עשר תלושי שכר שקדמו לפגיעה, תלושים עדכניים המעידים על ירידת ההכנסה, וטופס מעסיק מפורט המאשר את השינוי בשעות העבודה
- עצמאים: שומות מס שנתיות, דוחות רווח והפסד שרואה חשבון חתם עליהם, ודוחות מע"מ תקופתיים הממחישים ירידה במחזור העסקאות
- ראיות נוספות: יומני עבודה או התכתבויות המעידות על ביטול פרויקטים או צמצום לקוחות בעקבות המגבלה
איך מגישים תביעה על אכ"ע חלקי שלב אחר שלב?
המתודולוגיה המקצועית שאנו מיישמים במשרד להגשת תביעות אכ"ע חלקי בנויה משלושה שלבים מדויקים, שכל אחד מהם מקטין את הסיכוי לדחייה או לעיכוב מיותר:
איתור כלל הפוליסות וקרנות הפנסיה שבהן צבר המבוטח זכויות, ובדיקה מעמיקה של תנאי הכיסוי והנספחים האישיים. שלב זה כולל בדיקה של הגדרת העיסוק בפוליסה, אחוז הסף המינימלי לתשלום, וגובה השכר המבוטח הרשום במערכות. בדיקה מוקדמת מונעת טענות של חברת הביטוח על היעדר כיסוי מתאים.
איסוף התיעוד הרפואי התעסוקתי ופנייה לרופא תעסוקתי לצורך קביעת אחוזי הפגיעה והגבלת שעות הפעילות. לאחר מכן ממלאים בקפדנות את טופסי התביעה הרשמיים של המבטחת, הכוללים כתב ויתור על סודיות רפואית והצהרת מעסיק. כל מסמך נבדק כדי לוודא שאין סתירות בין גרסת העובד לבין הרישומים הרפואיים.
הגשת התיק המלא למחלקת התביעות ומעקב הדוק אחר בדיקתו במסגרת הזמנים שקבעה רשות שוק ההון. הגופים המבטחים מחויבים לפעול בהתאם לכללי הוראות יישוב תביעות אובדן כושר, הקובעים לוחות זמנים ברורים למתן מענה ראשוני ולדרישת מסמכים נוספים. ניהול נכון של התקשורת בשלב זה מונע מריחת זמן מיותרת.
טעויות נפוצות שבגללן נדחות תביעות אובדן כושר חלקי
הטעות הנפוצה ביותר היא הגשת תביעה ללא הוכחה ברורה לירידה בשכר בפועל. מבוטחים רבים מצמצמים את מאמציהם בעבודה אך ממשיכים לקבל שכר מלא ממעסיק מתחשב או מנצלים ימי חופשה, וכך חברת הביטוח דוחה את התביעה בטענה להיעדר נזק כלכלי.
חברות הביטוח בודקות מספרים ולא כוונות.
טעות שכיחה נוספת היא הסתמכות על אבחנות רפואיות כלליות מרופא משפחה במקום על חוות דעת תפקודית מרופא תעסוקתי. כמו כן, חברות הביטוח נוהגות להיתלות בסעיף של מצב רפואי קודם כדי לטעון שהמגבלה החלה לפני תקופת הביטוח או במהלך תקופת אכשרה. אז נדרשת בדיקה משפטית קפדנית של התיק הרפואי כדי להפריך את טענות המבטחת.
אל תפספסו את הכסף המגיע לכם — קבלו ליווי מקצועי עוד היום
השוואת זכויות ומענה משפטי מול חברות הביטוח
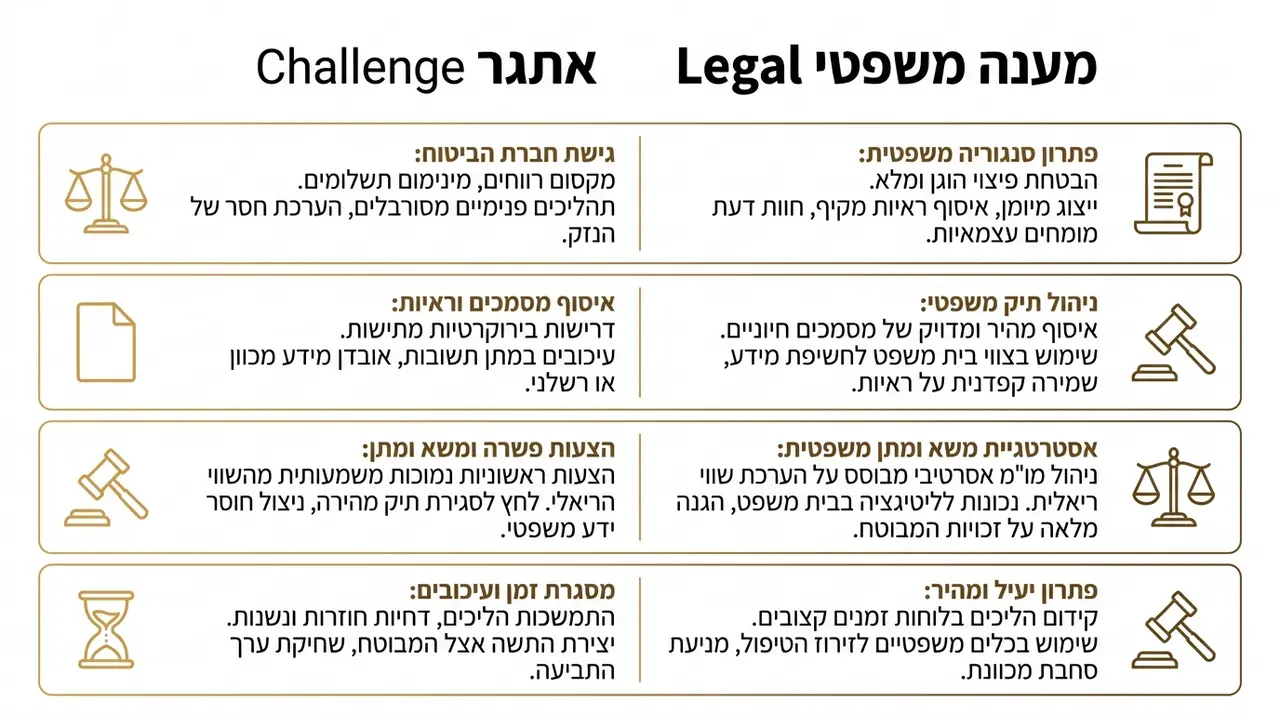
ההתמודדות מול הגופים המבטחים דורשת מענה מקצועי לכל אחת מהמשוכות שמציבה המערכת, כפי שמוצג בטבלה הבאה:
| צורך מעשי של העובד | הגישה המקובלת בחברות הביטוח | המענה במשרד עורכי דין שרונה ברנבוים |
|---|---|---|
| הוכחת ירידה תפקודית בעבודה חלקית | טענה שהמשך העבודה מוכיח מסוגלות מלאה ושולל זכאות | בניית תשתית עובדתית מדויקת שממחישה את הפער בשעות ובתפוקה |
| התמודדות עם טענה לעיסוק סביר אחר | ניסיון להפנות את המבוטח למקצועות פשוטים בשכר נמוך | ביסוס מעמדו המקצועי של הלקוח והגנה על הגדרת העיסוק המקורית |
| חישוב נכון של השכר הקובע לקצבה | הסתמכות על חודשי מחלה שחוקים להקטנת סכום התשלום | בדיקה חשבונאית יסודית של תלושי השכר ערב פרוץ המחלה |
| מניעת שחיקת זכויות עקב התמשכות ההליך | דרישות חוזרות למסמכים כדי לדחות את מועד התשלום | עמידה תקיפה על לוחות הזמנים הרגולטוריים ומיצוי זכויות מהיר |
אנחנו במשרד עורכי דין שרונה ברנבוים מכירים היטב את המלכודות הללו ופועלים ברגישות ובנחישות כדי לסכל את ניסיונות הדחייה של הגופים המבטחים.
מה קורה בבדיקות הרפואיות של חברת הביטוח או הקרן?
במהלך בירור התביעה, חברת הביטוח רשאית לזמן את המבוטח לבדיקה אצל רופא מומחה מטעמה או לחייבו להתייצב בפני ועדה רפואית של קרן הפנסיה. הרופא מטעם המבטחת אינו משמש כרופא מטפל, ומטרתו העיקרית היא לאתר יכולות תפקודיות שנותרו לעובד כדי להפחית את אחוזי הפגיעה מתחת לסף המזכה. לקראת מפגש זה כדאי ללמוד כיצד להתנהל מול בדיקות רפואיות אובדן כושר כדי למנוע פרשנות מעוותת של הדברים.
במהלך הבדיקה מתארים במדויק ובעקביות את סדר היום בעבודה, תוך פירוט הפעולות שהפכו לבלתי אפשריות לביצוע. אין להפריז בתיאור המגבלות אך גם אסור בשום אופן להמעיט בערכן מתוך תחושת אי נעימות. כל הערה שנאמרת בחדר הבדיקה נרשמת בדו"ח המסכם ויכולה לשמש כבסיס לדחיית התביעה.
מתי מתחילים לקבל את התשלום ומהי תקופת המתנה?
תשלום תגמולי אי-כושר חלקי אינו מתחיל מיום הפגיעה הראשון, אלא נכנס לתוקף רק בתום תקופת המתנה המוגדרת בפוליסה, הנמשכת לרוב 90 ימים רצופים. במהלך שלושת החודשים הללו העובד נדרש להסתמך על ימי מחלה צבורים ממקום עבודתו או על חסכונות אישיים. רק החל מהיום ה-91 קמה הזכאות לקבלת הקצבה החודשית השוטפת.
פוליסות מסוימות כוללות נספח מיוחד המכונה פרנצ'יזה, שמקנה תשלום רטרואקטיבי בעבור חודשי ההמתנה אם אי-הכושר נמשך מעבר לתקופה זו. אם הטיפול בתביעה התארך חודשים רבים מעבר למועד ההמתנה והתביעה מאושרת לבסוף, המבטחת מחויבת להעביר תשלום רטרואקטיבי מלא עבור כל החודשים שחלפו מאז תום תקופת ההמתנה. תשלומים אלו כוללים הפרשי הצמדה וריבית כחוק.
מה עושים במקרה של דחיית תביעה או קביעת אחוז נמוך מדי?
דחייה של תביעה מצד חברת הביטוח או קביעת שיעור פגיעה נמוך מסף הזכאות אינה מהווה סוף פסוק עבור המבוטח. בקרנות הפנסיה עומדת הזכות להגיש ערר מנומק לוועדה רפואית עליונה בתוך 60 ימים ממועד קבלת ההחלטה. בוועדה זו יושבים רופאים עצמאיים הבוחנים את התיק מחדש ומאפשרים למבוטח להשמיע את טענותיו בליווי עורך דין.
מול חברות הביטוח המסחריות המבוטח יכול להגיש מכתב השגה מנומק הנתמך בחוות דעת רפואית תעסוקתית נגדית, או לפנות ישירות בתביעה לבית משפט השלום.
תקופת ההתיישנות בתביעות ביטוח עומדת על 3 שנים בלבד מיום קרות מקרה הביטוח. התכתבויות פנימיות מול חברת הביטוח אינן עוצרות את מרוץ ההתיישנות, ורק הגשת תביעה לבית המשפט עוצרת את הזמן. אל תמתינו — דחייה של היום עלולה לחסום את זכויותיכם לצמיתות.
דחייה ראשונית אינה סוף הדרך — אלא תחילתו של הליך נגדי מקצועי.
מתי כדאי לפנות לייעוץ משפטי אצל עו"ד שרונה ברנבוים?
השלב המומלץ ביותר לפנות לייעוץ משפטי הוא כבר ברגע שבו הרופא המטפל ממליץ על הפחתת שעות העבודה, ועוד לפני שמולאו הטפסים הראשונים לחברת הביטוח. פנייה מוקדמת מאפשרת לתכנן במדויק את הגשת המסמכים, למנוע ניסוחים בעייתיים בתיק הרפואי, ולהבטיח שהגדרת התפקיד מול המעסיק תוצג בהתאם לדרישות הפוליסה.
אנחנו במשרד עורכי דין שרונה ברנבוים מלווים מבוטחים בכל שלבי ההליך ברגישות רבה ובנחישות חסרת פשרות מול המבטחים הגדולים. ניסיוננו בניהול תיקים מורכבים של אכ"ע חלקי מסייע למנוע את מלכודות הדחייה, למקסם את גובה הפיצוי החודשי, ולהשיג הכרה מלאה בזכויות המבוטח.
שאלות נפוצות על אובדן כושר עבודה חלקי
האם המעסיק יכול לפטר עובד שנמצא באובדן כושר עבודה חלקי?
האם קצבת אובדן כושר עבודה חלקי חייבת במס הכנסה?
מה קורה להפרשות לפנסיה בזמן קבלת קצבה חלקית?
האם אפשר לתבוע במקביל גם את הביטוח הלאומי וגם את הביטוח הפרטי?
האם אתם מתלבטים כיצד להגיש את התביעה או מתמודדים עם דרישות מכבידות מצד קרן הפנסיה וחברת הביטוח? אל תישארו לבד במערכה הזו מול גופים רבי עוצמה שמנסים להקטין את התשלום המגיע לכם. פנו למשרד עורכי דין שרונה ברנבוים לצורך בדיקת זכאות מקצועית של מסמכי הפוליסה והתיק הרפואי שלכם, ונפעל יחד כדי למצות את מלוא הזכויות הכספיות שלכם בביטחון ובנחישות.
ההזדמנות לממש את זכויותיכם היא עכשיו — צרו קשר לייעוץ
עו"ד שרונה ברנבוים היא עורכת דין ומגשרת, בעלת משרד עצמאי המתמחה במימוש זכויות רפואיות, תביעות אובדן כושר עבודה וייצוג בוועדות רפואיות של הביטוח הלאומי. עו"ד ברנבוים בוגרת תואר ראשון במשפטים ובמנהל עסקים ובעלת תואר שני במשפטים בתחום הציבורי–מנהלי מאוניברסיטת חיפה. עו"ד ברנבוים מאמינה בשירות לקוחותיה בנאמנות ובשקיפות מלאה, תוך מיצוי מרבי של זכויותיהם בכל שלבי ההליך ובזמינות גבוהה עבורם.